
Die besten Wettanbieter mit Banküberweisung 2026 finden sich allesamt auf der GGL-Whitelist, und seit Oktober 2025 sollte das Geld dank SEPA-Echtzeitüberweisungspflicht in Sekunden ankommen — doch der Flaschenhals liegt nicht bei der Bank, sondern bei der internen Freigabe des Buchmachers, die oft weiterhin Stunden oder sogar einen Werktag braucht. Wer zur vermeintlich schnelleren Alternative bei Curaçao-Anbietern greift, riskiert nicht die Zahlung, sondern sein Girokonto: Die Überweisungen laufen durch, aber die Bank kündigt.
Die zweite Ernüchterung wartet beim Willkommensbonus. Ein 100-€-Angebot schrumpft nach 5,3 % Wettsteuer auf jeden Umsatz und den üblichen 6 % Marge des Buchmachers auf real 55 bis 65 € verwertbaren Gegenwert. Bet365 führt das Feld bei den Limits mit 150.000 € Einzahlung und 50.000 € Auszahlung, Betano bei der Geschwindigkeit, und Interwetten zwingt die erste Auszahlung ab 30 € zwingend auf die Banküberweisung — unabhängig davon, wie man eingezahlt hat.
Warum Banküberweisung bei Sportwetten im Jahr 2026 funktioniert — und wo sie scheitert
Die SEPA-Echtzeitüberweisungspflicht zum Standardpreis gilt seit Oktober 2025 für alle europäischen Zahlungsdienstleister. Technisch erreicht eine Überweisung damit das Empfängerkonto in zehn Sekunden, nicht in zwei Werktagen. Bei den besten Banküberweisung Sportwetten ändert das aber wenig, denn die Gutschrift auf dem Wettkonto kommt erst nach der internen Freigabe durch den Buchmacher. Diese Freigabe dauert Stunden, manchmal einen ganzen Tag. Der Flaschenhals liegt also nicht bei der Bank, sondern beim Wettanbieter selbst.
Alle sieben GGL-lizenzierten Buchmacher im Vergleich nehmen Banküberweisung an, ebenso der achte Anbieter mit Curaçao-Lizenz. Die Methode funktioniert zuverlässig. Rückbuchungen gibt es praktisch nicht, Betrugsfälle sind selten, die Infrastruktur ist stabil. Wer überweist, zahlt aus seinem eigenen Guthaben, ohne Kreditrahmen und ohne Drittanbieter. Das macht die Überweisung für Buchmacher kalkulierbar und für Spieler transparent.
Seit derselben SEPA-Reform ist Verification of Payee verpflichtend: Jede Überweisung prüft, ob der eingegebene Empfängername mit dem beim Zahlungsdienstleister hinterlegten Kontoinhaber übereinstimmt. Weicht der Name ab, erscheint eine Warnung. Der Transfer läuft trotzdem durch, aber der Buchmacher sieht die Diskrepanz. Bei GGL-Anbietern steht im Überweisungsformular der vollständige Firmenname der deutschen Zweigniederlassung, oft mit Rechtsformzusatz und Registerangabe. Wer aus Gewohnheit nur „Bet365“ eingibt, löst die Warnung aus. Die Einzahlung verzögert sich, weil der Compliance-Prozess eingreift.
Betano und Interwetten verarbeiten Banküberweisungen im GGL-regulierten Betrieb innerhalb weniger Stunden, Bet365 und Bwin brauchen länger. Die Differenz liegt nicht an der SEPA-Infrastruktur, sondern an der Personalstärke in der Zahlungsfreigabe und an der Risikoklassifizierung des Kunden. Ein verifizierter Bestandskunde mit Einzahlungshistorie wird schneller freigeschaltet als ein Neukunde mit erster Überweisung. Automatisierung existiert, aber manuelle Kontrolle bleibt die Regel.
Offshore-Anbieter wie 22Bet wickeln Überweisungen technisch genauso ab, aber die rechtliche Einordnung unterscheidet sich grundlegend. Wer zu einem Curaçao-lizenzierten Buchmacher überweist, sendet Geld an ein Unternehmen ohne deutsche Erlaubnis. Das ist keine Straftat. Die Bank sieht jedoch eine Auslandsüberweisung an einen Glücksspielanbieter und kann das Girokonto kündigen, weil die AGB der meisten deutschen Banken Zahlungen an nicht-regulierte Glücksspielanbieter untersagen. Dieses Risiko trifft jeden achten Anbieter im Feld.
Die Auszahlung per Banküberweisung funktioniert bei allen Anbietern, dauert aber zwei bis fünf Werktage. Hier hilft SEPA Instant dem Spieler nicht, denn Buchmacher nutzen Standard-SEPA für ausgehende Zahlungen. Betano ist der schnellste im GGL-Feld, Interwetten schreibt die erste Auszahlung ab 30 € zwingend auf Banküberweisung vor. Limits und Gebühren variieren, aber keine der acht Plattformen verlangt Einzahlungsgebühren vom Spieler.
Ein seriöser Wettanbieter mit Banküberweisung zeichnet sich 2026 durch drei Merkmale aus: GGL-Lizenz mit Whitelist-Status, keine Gebühr auf Einzahlung oder Auszahlung, und interne Freigabezeiten unter vier Stunden bei verifizierten Kunden. SEPA Instant ist Pflicht, aber der Buchmacher entscheidet, wann das Geld wettbar wird.
Was macht einen guten Banküberweisung Wettanbieter im Jahr 2026 aus?
GGL-Whitelist-Status, keine Gebühren für Ein- oder Auszahlung, Freigabe innerhalb von vier Stunden bei verifizierten Kunden und klare Angabe des Firmennamens für die Verification-of-Payee-Prüfung. Hohe Limits ab 10.000 € und schnelle Auszahlung unter drei Werktagen sind für Vielspieler entscheidend.
Acht Wettanbieter mit Banküberweisung im Vergleich — von Bet365 bis zur Grauzone
Alle sieben GGL-lizenzierten Buchmacher akzeptieren Banküberweisung, doch die Unterschiede liegen in der Freigabegeschwindigkeit, den Limits und der Frage, ob der Anbieter die 5,3 % Wettsteuer selbst trägt oder vom Einsatz abzieht. Bet365 führt mit 150.000 € Einzahlungs- und 50.000 € Auszahlungslimit das Feld an, während Betano die schnellste Bankauszahlung im regulierten Segment liefert. Interwetten zwingt Neukunden zur ersten Auszahlung per Banküberweisung ab 30 €, was als Geldwäsche-Kontrolle verstanden werden kann. Der achte Anbieter im Vergleich, 22Bet, steht für die Grauzone: Curaçao-lizenziert, steuerfrei, aber mit einem Risiko, das nicht die Wette, sondern das Girokonto betrifft.
| Anbieter | Lizenz | Mindesteinzahlung | Auszahlungsdauer | Willkommensangebot | Besonderheit |
|---|---|---|---|---|---|
| Bet365 | GGL Deutschland | 10 € | 4 h intern, 2–5 Werktage | 100 € Wett-Credits | 150.000 € Einzahlung, 50.000 € Auszahlung |
| Bwin | GGL Deutschland | 10 € | unter 24 h intern, 2–4 Werktage | 100 % bis 100 €, 3× Umsatz | 300 Wettmärkte pro Fußballspiel |
| Betano | GGL Deutschland | 10 € | 1–3 Werktage gesamt | 80 € Geldbonus + 20 € Freiwette | schnellste Bankauszahlung im GGL-Feld |
| Interwetten | GGL Deutschland | 10 € | 2–5 Werktage | 100 % bis 100 € auf 5 Einzahlungen | erste Auszahlung zwingend SEPA ab 30 € |
| Tipico | GGL Deutschland | 10 € | 2–5 Werktage | 100 % bis 100 €, 5× Umsatz | steuerfrei, Mindestquote 1,50 |
| NEO.bet | GGL Deutschland | 10 € | 2–4 Werktage | 100 € plus 25 € Freiwetten | steuerfreie Kombiwetten, 5 € Gebühr ab 3. Auszahlung |
| Bet-at-home | GGL Deutschland | 5 € | 2–4 Werktage | 100 € + 500 % Quotenboost | faire 5× Umsatzbedingungen |
| 22Bet | Curaçao eGaming | 5 € | 1–3 Werktage + Auslandsbearbeitung | 100 % bis 100 €, 5× Umsatz | steuerfrei, Girokonto-Risiko |
Bet365
Bet365 gehört der Familie Coates aus Stoke-on-Trent und ist seit 2000 online, seit Oktober 2020 mit GGL-Lizenz in Deutschland. Die Limits für Banküberweisung liegen bei 150.000 € Einzahlung und 50.000 € Auszahlung — unerreichbar für jeden anderen Anbieter im Markt. Die interne Freigabe erfolgt oft binnen vier Stunden, sofern das Konto verifiziert ist und der Firmenname bei der Überweisung exakt mit dem VoP-Register übereinstimmt. Bet365 trägt die 5,3 % Wettsteuer selbst, der Einsatz wird nicht gekürzt. Die Quoten liegen im Schnitt 4–5 % Marge auf 1×2-Fußballmärkte, was im GGL-Feld Spitze ist.
Für Highroller und Vielspieler ist Bet365 die einzige Option, die sechsstellige Beträge ohne Rückfragen abwickelt. Der Haken liegt im Willkommensangebot: 100 € in Wett-Credits, nicht in Bonusgeld, und das Interface wirkt gegenüber modernen Anbietern altbacken. Ab 12.500 € Überweisung gilt die Bundesbank-Meldepflicht, die Verantwortung liegt beim Kunden.
Bwin
Bwin ist Teil des Entain-Konzerns, an der Londoner Börse notiert, und seit 1997 im Markt. Die GGL-Lizenz besteht seit Oktober 2020. Banküberweisung läuft ohne Gebühren, die interne Freigabe erfolgt unter 24 Stunden, danach zwei bis vier Werktage Bankbearbeitung. Das Besondere liegt in der Markttiefe: bis zu 300 Wettmärkte pro Fußballspiel, was selbst Bet365 nicht bietet. Sponsor von Borussia Dortmund, der DFB und der 3. Liga.
Die Quoten liegen bei 6–7 % Marge, also Mittelfeld, und die 5,3 % Wettsteuer wird vom Einsatz abgezogen. Der Willkommensbonus verlangt 3× Umsatz zu Mindestquote 1,70, was fair ist, aber der Slot-Bonus mit 40× Umsatz ist hart. Wer Nischenmärkte sucht, findet sie hier; wer die beste Quote will, nicht.
Betano
Betano gehört zu Kaizen Gaming aus Athen, ist seit 2021 in Deutschland mit GGL-Lizenz aktiv und bietet nach Marktvergleichen die schnellste Banküberweisungs-Auszahlung im regulierten Feld: ein bis drei Werktage von Antrag bis Gutschrift. Die Mindesteinzahlung per SEPA liegt bei 10 €, die Mindestauszahlung bei 20 € — leicht über dem Standard. Betano hat mehrfach EGR Operator Awards für seine App gewonnen. Die Zahlungsmethoden-Vielfalt ist breit, inklusive Apple Pay, Google Pay und Betano.cash für Bareinzahlungen über Okto.Cash.
Der Willkommensbonus besteht aus 80 € Geldbonus plus 20 € Freiwette, die Umsatzbedingungen liegen im Marktschnitt. Die 5,3 % Wettsteuer wird abgezogen. Betano priorisiert intern oft Wallet-Auszahlungen vor SEPA, was die Freigabe bei Banküberweisung um Stunden verlängern kann, obwohl die Endabwicklung dann die schnellste ist. Wer Geschwindigkeit sucht und ein verifiziertes Konto hat, liegt hier richtig.
Interwetten
Interwetten ist einer der ältesten Online-Buchmacher, seit 1990 aktiv, seit 1997 online, heute unter maltesischer Lizenz plus GGL. Die Besonderheit: Die erste Auszahlung nach Verifizierung erfolgt zwingend per Banküberweisung ab einer Mindestauszahlung von 30 €, was über dem Marktschnitt von 10 € liegt. Interwetten kommuniziert die Auszahlungsquote transparent mit 90–95 % bei Einzelwetten. Der Willkommensbonus ist auf bis zu fünf Einzahlungen gestaffelt, was Flexibilität gibt.
Die Mindestauszahlung von 30 € und die erzwungene erste Bankauszahlung sind Geldwäsche-Kontrollen, kosten aber Komfort. Der Kundenservice hat gemischte Bewertungen, und die Quoten liegen bei 5–8 % Marge, bei Topspielen unter 5 %. Die Wettsteuer wird über Quotenabschlag im Gewinnfall gezogen, nicht vom Einsatz. Für Neukunden bedeutet das: keine schnelle Wallet-Auszahlung beim ersten Mal.
Tipico
Tipico ist der Marktführer in Deutschland mit über 50 % Marktanteil, gehalten von CVC Capital Partners, mit Sitz in Malta und über 1.250 Wettshops in Deutschland und Österreich. Die GGL-Lizenz besteht, zusätzlich MGA Malta. Tipico trägt die 5,3 % Wettsteuer selbst, der Spieler wettet steuerfrei. Der Willkommensbonus verlangt 5× Umsatz zu Mindestquote 1,50, der niedrigsten im GGL-Feld. Die Banküberweisung läuft ohne Gebühren bis zur dritten Auszahlung pro Woche, ab der vierten fallen 5 € an.
Die App führt den deutschen Markt, die Quoten liegen bei 6–7 % Marge, also Mittelfeld. Reload-Aktionen sind überschaubar, und der Quotenschlüssel erreicht nicht Bet365-Niveau. Die Mindestauszahlung liegt bei 10 €. Für Gelegenheitsspieler, die steuerfrei wetten wollen und den deutschen Marktführer bevorzugen, passt Tipico. Vielspieler zahlen die Gebühr.
NEO.bet
NEO.bet ist seit 2018 online, GGL-lizenziert seit Oktober 2020, unter Aufsicht des Regierungspräsidiums Darmstadt. Die Betreiberfirma sitzt in Malta. NEO.bet bietet steuerfreie Kombiwetten, Early Payout und ein dreistufiges Cash-Out-Management mit Save-Win-Limit und Stop-Loss-Limit. Das Auszahlungslimit per Banküberweisung liegt bei 10.000 €. Der Willkommensbonus ist wahlweise als Starter- oder Profi-Variante mit unterschiedlichen Umsatzstrukturen verfügbar, plus 25 € Freiwetten nach App-Download.
Die 5 € Gebühr ab der dritten Banküberweisungs-Auszahlung pro Woche ist der Haken, der Slot-Bonus läuft separat und mit anderen Bedingungen. Der Track Record ist kürzer als bei Bet365 oder Bwin. Wer ein modernes Cash-Out-Management und steuerfreie Kombis sucht, findet das hier; wer mehr als zweimal pro Woche auszahlt, zahlt drauf.
Bet-at-home
Bet-at-home ist seit 1999 online, börsennotiert, mit operativem Sitz in Düsseldorf und maltesischer Lizenz plus GGL seit November 2020. Der Willkommensbonus verlangt nur 5× Umsatz, die niedrigste Bedingung im Markt, plus 500 % Quotenboost auf eine Wette — eine Alleinstellung. Die Mindesteinzahlung liegt bei 5 €, die Auszahlung wird typischerweise binnen 24 Stunden freigegeben, dann zwei bis vier Werktage Bankbearbeitung.
Die Quoten liegen bei 6–8 % Marge, das Live-Streaming-Angebot ist schwach, und die E-Wallet-Vielfalt erreicht nicht die von Bet365 oder Bwin. Die 5,3 % Wettsteuer wird abgezogen. Aktienkurs und Marktposition schwanken. Bet-at-home ist die fairste Bonus-Option im Vergleich, aber nicht die stärkste Live-Plattform.
22Bet
22Bet sitzt in Curaçao, lizenziert von Antillephone N.V., seit 2018 online. Keine GGL-Lizenz, nicht auf der deutschen Whitelist. Die Nutzung nach GlüStV 2021 ist rechtlich in der Grauzone. Der Vorteil liegt auf der Hand: keine 5,3 % Wettsteuer, keine LUGAS-Limits, Quoten bei 3–5 % Marge, deutlich unter GGL-Anbietern. Über 20 Kryptowährungen als Zahlungsmethode, Mindesteinzahlung ab 1 €, der Willkommensbonus verlangt 5× Umsatz zu Mindestquote 1,40 auf Kombiwetten.
Das Risiko liegt nicht bei der Zahlung, sondern beim Girokonto. Deutsche Banken flaggen Überweisungen zu Curaçao-Buchmachern und können das Konto kündigen. Ab 12.500 € Auslandsüberweisung gilt die Bundesbank-Meldepflicht. Keine Anbindung an OASIS bedeutet keinen Spielerschutz nach deutschem Standard. 22Bet ist technisch funktional und steuerfrei, aber ein Zahlungsverkehr dorthin kann das Bankverhältnis kosten, nicht die Wette.
Welche deutschen Wettanbieter mit Banküberweisung stehen 2026 auf der GGL-Whitelist?
Bet365, Bwin, Betano, Interwetten, Tipico, NEO.bet und Bet-at-home sind GGL-lizenziert und auf der Whitelist. Alle akzeptieren SEPA-Banküberweisung ohne Gebühren bei Einzahlung, bei Auszahlung fallen ab der dritten oder vierten pro Woche teilweise 5 € Gebühr an. 22Bet ist Curaçao-lizenziert und gehört nicht zur Whitelist.
Banküberweisung an offshore-Buchmacher — warum das Girokonto gefährlicher ist als die Wette
Wer zu einem Anbieter ohne GGL-Lizenz überweist, setzt nicht sein Geld auf dem Weg zur Wette aufs Spiel. Die Zahlung kommt an. Das Risiko liegt woanders: bei der eigenen Bank, die das Girokonto führt und Geschäftsbeziehungen nach eigenem Ermessen beenden darf. Buchmacher wie 22Bet mit Curaçao-Lizenz stehen nicht auf der deutschen Whitelist, ihre Empfängerkonten laufen über Zahlungsdienstleister in Drittstaaten, und deutsche Kreditinstitute stufen solche Überweisungen zunehmend als Indiz für Verstöße gegen den Glücksspielstaatsvertrag ein. Eine Kündigung des Girokontos ohne Nennung von Gründen ist rechtlich zulässig, die Folge keine verlorene Wette, sondern ein geschlossenes Bankkonto mit allem, was daran hängt: Gehalt, Lastschriften, Daueraufträge.
Die Bundesbank verpflichtet Kreditinstitute zur Meldung von Auslandsüberweisungen ab 12.500 € im Rahmen der Zahlungsbilanzstatistik. Das ist keine Strafanzeige und kein automatischer Alarm, aber eine dokumentierte Spur, die bei wiederholten Zahlungen an offshore-Buchmacher das Kontoprofil verändert. Banken bewerten das Risiko von Geldwäsche und regulatorischen Verstößen intern, und wer regelmäßig vierstellige Beträge an Empfänger in Curaçao oder Malta — sofern dort kein GGL-lizenzierter Anbieter sitzt — überweist, überschreitet bei vielen Instituten eine unsichtbare Linie. Die Kündigung kommt dann mit sechswöchiger Frist, ohne Verhandlung, und der Verweis auf die Geschäftsbedingungen reicht als Begründung aus.
Offshore-Anbieter ohne deutsche Lizenz sind nicht an OASIS angebunden, das zentrale Sperrsystem der Gemeinsamen Glücksspielbehörde der Länder. Wer sich bei einem GGL-Anbieter sperren lässt, bleibt bei 22Bet spielfähig. Bei einem Curaçao-Buchmacher kann man trotz ausgeschöpftem 1.000-€-Limit bei GGL-Anbietern ohne Unterbrechung weiterspielen. Limits, Pausen und Sperren existieren nur innerhalb des lizenzierten Systems. Ein Buchmacher ohne GGL-Zulassung darf in Deutschland weder werben noch Kunden akquirieren, aber er kann Zahlungen annehmen, und die Transaktion selbst ist aus Sicht des Zahlungsverkehrs neutral — bis die Bank das Konto schließt, weil sie die Geschäftsbeziehung nicht fortführen will.
Ist Banküberweisung bei Sportwetten in Deutschland legal und GGL-konform?
Banküberweisung ist bei allen GGL-lizenzierten Anbietern legal und entspricht dem Glücksspielstaatsvertrag. Zahlungen an Buchmacher ohne deutsche Lizenz verstoßen gegen keine Strafnorm, gefährden aber das Girokonto, da Banken solche Geschäftsbeziehungen nach eigenem Ermessen kündigen dürfen. GGL-Anbieter sind an OASIS angebunden und setzen gesetzliche Limits durch.
Gibt es einen Wettanbieter ohne OASIS mit Banküberweisung?
Anbieter ohne GGL-Lizenz wie 22Bet sind nicht an OASIS angebunden und akzeptieren Banküberweisung, stehen aber nicht auf der deutschen Whitelist. Wer dorthin überweist, umgeht Sperrsystem und Einzahlungslimits, riskiert jedoch die Kündigung des Girokontos durch die eigene Bank ohne Begründungspflicht. Spielerschutz existiert nur bei GGL-lizenzierten Anbietern.
Einzahlung und Auszahlung per Banküberweisung — wo die Stunden zwischen SEPA Instant und Wettkonto bleiben
Der Wechsel von Graumarkt-Anbietern zurück zu GGL-lizenzierten Buchmachern bedeutet kontrollierte Zahlungswege, doch bei Mindesteinzahlungen von 5 bis 10 € pro Transaktion bleibt Banküberweisung auch für kleine Beträge praktikabel. Die eigentliche Frage ist nicht mehr, ob das Geld die Bank verlässt, sondern wann der Buchmacher es freigibt. SEPA Instant überträgt in Sekunden, die interne Prüfung dauert Stunden bis Tage.
Einzahlung
Eine SEPA-Echtzeitüberweisung verlässt das Girokonto binnen zehn Sekunden und erreicht die Empfängerbank in derselben Geschwindigkeit, seit Oktober 2025 zum regulären Überweisungspreis ohne Instant-Aufschlag. Doch zwischen Geldeingang bei der Bank des Buchmachers und Gutschrift auf dem Wettkonto liegt die Verification-of-Payee-Prüfung, und hier scheitern Transaktionen an Kleinigkeiten. VoP gleicht den eingegebenen Empfängernamen mit dem registrierten Firmennamen der IBAN ab und gibt eine Warnung aus, wenn „Bet365“ eingegeben wurde, das Konto aber auf „Hillside (New Media Malta) plc“ läuft. Die Überweisung wird nicht blockiert, der Buchmacher erhält sie trotzdem, aber die manuelle Zuordnung verzögert die Gutschrift um Stunden oder einen Werktag. Wer den exakten Firmennamen aus dem Einzahlungsformular kopiert, umgeht diesen Engpass, doch viele Kunden tippen frei und lösen damit eine Prüfschleife aus.
Die angegebenen Mindesteinzahlungen von 5 € bei den meisten GGL-Anbietern sind technisch durchsetzbar, ökonomisch jedoch fragwürdig: Eine Banküberweisung kostet den Buchmacher intern mehr Bearbeitungsaufwand als eine Sofortüberweisung oder Kreditkarte, weshalb die niedrige Schwelle eher Marktzugang signalisiert als tatsächliche Kalkulation. Bet365 setzt die Grenze bei 5 €, Interwetten ebenso, Betano und Bwin bei 10 €. Wird SEPA Standard statt SEPA Instant gewählt, weil die eigene Bank die Echtzeitüberweisung noch nicht implementiert hat, landet das Geld erst am Folgewerktag beim Buchmacher — und die interne Freigabe kommt obendrauf.
Auszahlung
Gewinnauszahlungen per Banküberweisung durchlaufen eine längere Prüfkette als Einzahlungen, weil jeder Buchmacher das Geldwäscherisiko managen und die Identität des Empfängers gegen seine KYC-Daten abgleichen muss. Betano gibt Auszahlungen im GGL-Feld am schnellsten frei, doch selbst dort vergehen zwischen Auszahlungsantrag und SEPA-Überweisung mehrere Stunden bis ein Werktag. Interwetten erzwingt die erste Auszahlung ab 30 € zwingend per Banküberweisung, unabhängig davon, mit welcher Methode eingezahlt wurde — eine Anti-Geldwäsche-Maßnahme, die Prepaid-Karten und E-Wallets als Auszahlungsweg ausschließt, bis die erste SEPA-Transaktion das Bankkonto verifiziert hat. Danach sind andere Methoden freigeschaltet, aber der Zwang zur SEPA-Erstnutzung bleibt.
Die Auszahlungsdauer hängt weniger von der Zahlungsmethode ab als vom Status des Kundenkontos. Ein vollständig verifizierter Stammkunde mit dokumentierter Einzahlungshistorie erhält Freigaben schneller als ein Neukunde, dessen erste Auszahlung eine manuelle Prüfung auslöst. Bet365 zahlt bis zu 50.000 € pro Transaktion aus, Bwin und Betano setzen niedrigere Limits, die bei höheren Beträgen eine Aufteilung auf mehrere Überweisungen erzwingen. Sobald der Buchmacher die SEPA-Überweisung auslöst, ist das Geld binnen eines Werktags auf dem Girokonto — die Echtzeitüberweisung spielt hier keine Rolle, weil kein GGL-Anbieter sie für ausgehende Zahlungen nutzt.
| Anbieter | Mindesteinzahlung | Mindestauszahlung | Einzahlung Freigabe | Auszahlung Freigabe | Besonderheit |
|---|---|---|---|---|---|
| Bet365 | 5 € | 10 € | sofort bis Stunden | Stunden bis 1 Werktag | VoP-Name „Hillside (New Media Malta) plc“ |
| Betano | 10 € | 10 € | sofort bis Stunden | schnellste Freigabe im GGL-Feld | Standard-Firmenname |
| Interwetten | 5 € | 30 € | sofort bis Stunden | 1–2 Werktage | erste Auszahlung zwingend SEPA |
| Bwin | 10 € | 10 € | sofort bis Stunden | 1–2 Werktage | VoP-Name „Bwin (Deutschland) Ltd“ |
| Tipico | 10 € | 10 € | sofort bis Stunden | 1–2 Werktage | Standard-Firmenname |
| NEO.bet | 10 € | 20 € | sofort bis Stunden | 1–2 Werktage | Regierungspräsidium Darmstadt |
-
1
Der Kunde gibt im Online-Banking die Überweisung ein. Die Bank prüft Deckung und IBAN, löst die Echtzeitüberweisung aus. Dauer: 10 Sekunden.
-
2
Das Geld erreicht die Bank des Buchmachers in Echtzeit. Die Bank schreibt den Betrag dem Geschäftskonto gut. Dauer: weitere 10 Sekunden.
-
3
Die Bank vergleicht den eingegebenen Empfängernamen mit dem registrierten Firmennamen. Bei Abweichung: Warnung an den Kunden, aber Überweisung läuft durch. Dauer: 5 Sekunden, Verzögerung bei Abweichung bis zu 24 Stunden.
-
4
Der Zahlungsdienstleister des Buchmachers ordnet die Überweisung dem Kundenkonto zu, prüft Herkunft und Status. Bei Neukunden oder VoP-Warnung: manuelle Prüfung. Dauer: sofort bis 24 Stunden.
-
5
Das Geld erscheint im Wettkonto und ist einsetzbar. Gesamtdauer bei reibungslosem Ablauf: Minuten. Bei manueller Prüfung: bis zu einem Werktag.
Die technische Fähigkeit von SEPA Instant ist seit Oktober 2025 verpflichtend, die praktische Geschwindigkeit bleibt ein internes Buchmacher-Thema. Wer den exakten Firmennamen eingibt und ein verifiziertes Konto besitzt, hat die besten Chancen auf sofortige Gutschrift. Alle anderen warten.
Wie lange dauert die Banküberweisungs-Auszahlung beim Wettanbieter wirklich?
Zwischen Auszahlungsantrag und Geldeingang vergehen bei GGL-Anbietern ein bis drei Werktage, abhängig von Kontostatus und Prüfaufwand. Betano gibt am schnellsten frei, Interwetten erzwingt beim ersten Mal SEPA ab 30 €. Die SEPA-Überweisung selbst dauert einen Werktag, die Freigabe durch den Buchmacher bestimmt die Gesamtdauer.
Fallen bei Banküberweisung Einzahlungen und Auszahlungen Gebühren an?
GGL-lizenzierte Buchmacher berechnen keine Gebühren für SEPA-Überweisungen. Die eigene Bank darf seit Oktober 2025 für SEPA Instant nicht mehr verlangen als für Standard-SEPA, also in der Regel nichts bei Privatkonten. Auslandsüberweisungen außerhalb des SEPA-Raums zu Curaçao-Anbietern kosten je nach Bank 5 bis 15 € pro Transaktion.
Willkommensbonus mit Banküberweisung — was nach Wettsteuer und Umsatzbedingungen übrig bleibt
Die Zahlungsmethode spielt für die Bonusberechtigung bei GGL-lizenzierten Anbietern keine Rolle mehr: Wer per Banküberweisung einzahlt, erhält denselben Willkommensbonus wie bei Kreditkarte oder Sofortüberweisung. Entscheidend ist allein die Höhe der Ersteinzahlung und die Erfüllung der Umsatzbedingungen. Was in der Werbung als „100-€-Bonus“ erscheint, schrumpft jedoch durch zwei Faktoren, die in keiner Aktionsbeschreibung prominent stehen: die 5,3 % Wettsteuer, die auf jeden einzelnen Einsatz fällig wird, und die Buchmachermarge, die bei einem typischen Quotenschlüssel von 94 bis 95 % rund 5 bis 6 Prozentpunkte vom Einsatz abzieht. Ein Rechenbeispiel zeigt, was real ankommt.
Ein 100-€-Willkommensangebot mit dreifacher Umsatzanforderung — bei Bet365, Bwin oder Betano die Standardbedingung — bedeutet 300 € Wettumsatz bis zur Freigabe. Auf diese 300 € fallen 15,90 € Wettsteuer an, unabhängig davon, ob die Wetten gewinnen oder verlieren. Die Buchmachermarge kostet bei einem durchschnittlichen Quotenschlüssel von 94 % weitere 18 € an erwartetem Verlust. Zusammen gehen 33,90 € vom nominalen Bonus ab, bevor die erste Auszahlung möglich ist. Der Erwartungswert liegt damit bei 66,10 €, also zwei Drittel des beworbenen Betrags.
-
1
100 € Willkommensbonus mit 3x Umsatzbedingung erfordern insgesamt 300 € Wettumsatz. Dieser Umsatz muss komplett erbracht werden, bevor eine Auszahlung beantragt werden kann.
-
2
300 € Wettumsatz × 5,3 % = 15,90 € Wettsteuer. Diese wird bei jedem Wettschein direkt vom Einsatz abgezogen, unabhängig vom Ausgang der Wette.
-
3
Bei einem typischen Quotenschlüssel von 94 % beträgt die Marge 6 %. Über 300 € Umsatz: 300 € × 6 % = 18 € erwarteter Verlust an den Buchmacher.
-
4
100 € Bonus minus 15,90 € Steuer minus 18 € Margenverlust = 66,10 € Erwartungswert. Bei ungünstigeren Quoten (Quotenschlüssel 92 %, Marge 8 %) sinkt der Wert auf unter 60 €.
Die Differenz zwischen nominellem und realem Bonuswert erklärt, warum viele Spieler Willkommensangebote als enttäuschend empfinden: Die Werbung verspricht 100 €, die Mathematik liefert 55 bis 65 €. Höhere Rollover-Anforderungen — manche Anbieter verlangen 5x oder 6x — verschärfen das Verhältnis weiter, weil mehr Umsatz mehr Steuer und mehr Margenverlust bedeutet. Ein 100-€-Bonus mit sechsfacher Umsatzanforderung kostet 31,80 € Steuer und 36 € Margenverlust bei 6 %, bleibt also bei 32,20 € Erwartungswert. Solche Angebote sind transparent gerechnet kaum noch ein Anreiz.
Curaçao-lizenzierte Anbieter wie 22Bet berechnen keine deutsche Wettsteuer und werben entsprechend mit nominal höheren Boni. Das ändert nichts daran, dass die Nutzung solcher Angebote in Deutschland ein Verstoß gegen § 4 Abs. 4 GlüStV ist und die eigene Bank bei Überweisungen zu diesen Empfängern das Konto kündigen darf. Der steuerliche Vorteil wird durch das Kontoführungsrisiko mehr als aufgewogen. Wer langfristig wettet, braucht ein funktionierendes Bankkonto mehr als einen um 15,90 € günstigeren Bonus.
Einige GGL-Anbieter haben die Bonusproblematik erkannt und setzen auf reduzierte Rollover-Bedingungen oder erhöhte Quoten statt auf hohe Nominalbeträge. Betano etwa bietet gelegentlich Quoten-Boosts auf ausgewählte Märkte, die den Margenverlust direkt kompensieren, statt einen Geldbetrag mit versteckten Bedingungen zu versprechen. Bet365 arbeitet mit gestaffelten Freebets, bei denen jeder Teilbetrag separat umgesetzt werden kann — das verringert das Risiko, den gesamten Bonus durch eine Pechsträhne zu verlieren. Solche Strukturen sind für den Spieler fairer, auch wenn die Werbewirkung geringer ist.
Kann man mit Banküberweisung den Willkommensbonus voll nutzen?
Ja, die Zahlungsmethode hat keinen Einfluss auf Bonushöhe oder Umsatzbedingungen bei GGL-Anbietern. Entscheidend ist allein die Einhaltung der Mindesteinzahlung und die Erfüllung des Rollovers. Der reale Bonuswert wird durch Wettsteuer und Marge bestimmt, nicht durch die Überweisungsart.
Welche Sportarten und Wettarten mit Banküberweisung ohne Reibung funktionieren
Die Zahlungsmethode bestimmt nicht, auf welche Sportarten man wetten darf. Alle acht Anbieter im Vergleich akzeptieren Banküberweisungen für ihr gesamtes Wettangebot, von der Bundesliga bis zur E-Sport-Weltmeisterschaft. Der Unterschied liegt nicht im Zugang, sondern im Timing: Wer per Banküberweisung einzahlt, muss sein Wettkonto rechtzeitig vor dem Ereignis laden, weil selbst SEPA-Echtzeitüberweisungen erst nach interner Buchmacher-Freigabe verfügbar werden. Bei Fußballwetten mit Banküberweisung spielt das kaum eine Rolle, bei einem UFC-Hauptkampf um drei Uhr nachts kann es den Unterschied machen.
Die praktische Frage lautet: Wie viel Vorlaufzeit braucht man, und wo wird der Kontostand zum Engpass? GGL-lizenzierte Anbieter schreiben Einzahlungen zwischen einer und sechs Stunden gut, offshore-Buchmacher oft schneller — doch dort riskiert man das Girokonto, nicht nur die Wette. Wer regelmäßig wettet, hält ein Guthaben vor und umgeht das Problem. Wer sporadisch einzahlt, braucht entweder Geduld oder eine zweite Methode für den Notfall.
Fußball und internationale Topligen
Fußball ist die einzige Sportart, bei der Banküberweisung strukturell im Vorteil liegt. Spieltermine stehen Wochen vorher fest, Quoten öffnen Tage vor Anpfiff, und selbst bei einer sechsstündigen Gutschriftdauer bleibt genug Zeit für eine Einzahlung am Spieltag. Bet365, Bwin und Betano decken Bundesliga, Premier League, La Liga und Champions League mit identischem Angebot ab, unabhängig davon, ob man per Banküberweisung, Kreditkarte oder Sofortüberweisung zahlt. Die Limits unterscheiden sich: Bet365 erlaubt 150.000 € Einzahlung und damit sechsstellige Einzelwetten auf Topspiele, während Interwetten und Tipico bei 5.000 € je Transaktion die Grenze ziehen.
Großereignisse wie die Europameisterschaft oder Weltmeisterschaft leben von Vorlauf. Wer eine Woche vor dem Turnier 500 € per SEPA-Standardüberweisung einzahlt, findet das Geld pünktlich zum Eröffnungsspiel auf dem Wettkonto, selbst wenn die Bank drei Werktage braucht und der Buchmacher weitere 24 Stunden für die Freigabe. Kombinationen über mehrere Spiele, Langzeitwetten auf den Turniersieger und Gruppenwetten auf den Aufstieg vertragen Wartezeiten problemlos. Einzig bei kurzfristigen Quotenbewegungen — etwa nach einer Verletzungsmeldung am Vormittag des Spiels — wird die fehlende Sofortliquidität spürbar, doch solche Situationen betreffen eine Minderheit der Wettenden.
US-Sport und Kampfsport
NBA, NFL und UFC finden aus europäischer Sicht nachts oder am frühen Morgen statt. Ein Super-Bowl-Kick-off um 0:30 Uhr bedeutet: Wer am Sonntagabend einzahlt und auf eine dreistündige Gutschrift hofft, wettet im besten Fall eine Stunde vor Spielbeginn, im schlechtesten gar nicht. Die Praxis bei regelmäßigen Wettenden auf US-Sport ist ein dauerhaft geführtes Wettkonto, bei sporadischen eine Einzahlung mindestens einen Tag vorher. SEPA Instant ändert daran wenig, weil die interne Freigabe bei Bet365 und Bwin auch bei Echtzeitüberweisung zwischen zwei und vier Stunden dauern kann.
Kampfsport verschärft das Timing-Problem. Ein UFC-Hauptkampf dauert maximal 25 Minuten, die Undercard läuft über Stunden, aber die interessanten Quoten stehen erst, wenn die Kämpfer zur Wage gehen. Wer spontan auf einen Rückkampf setzen will, braucht Guthaben auf dem Konto oder eine Sofortmethode. Banküberweisung funktioniert hier nur mit Planung: Einzahlung am Freitag für die Samstagnacht-Card, nicht am Samstag um 22 Uhr. Interwetten und NEO.bet bieten UFC- und Bellator-Wetten im gleichen Umfang wie ihre Konkurrenz, doch keiner der GGL-Anbieter schreibt eine Banküberweisung so schnell gut, dass sie für Last-Minute-Wetten auf Kampfsport taugt.
E-Sport und Livewetten
E-Sport teilt mit traditionellem Sport die Vorlaufzeit — ein Dota-2-Major oder ein CS:GO-Turnier läuft über Tage, die Begegnungen stehen im Voraus fest — doch die Zielgruppe wettet überdurchschnittlich oft live. Livewetten auf E-Sport erfordern schnelle Reaktion auf Spielstände, und hier wird die Banküberweisung zum Hindernis. Wer kein Guthaben vorhält, verpasst die Quote. Bet365 und Bwin führen E-Sport im Angebot, 22Bet deckt CS:GO und League of Legends breiter ab, doch der offshore-Anbieter bringt das bekannte Kontorisiko mit.
Livewetten generell — auf Fußball, Tennis oder Basketball — verlangen sofortige Liquidität. Eine Einzahlung während des laufenden Spiels kommt zu spät, selbst mit SEPA Instant. Die praktische Lösung ist ein Mindestguthaben für spontane Wetten oder eine zweite Zahlungsmethode als Backup. Betano schreibt nach eigenen Angaben Banküberweisungen am schnellsten im GGL-Feld gut, doch „schnellste“ bedeutet hier zwei bis drei Stunden, nicht Minuten. Für geplante Wetten am Abend reicht eine Einzahlung am Nachmittag, für In-Play-Wetten auf ein Tor in der zweiten Halbzeit nicht.
Die Zahlungsmethode steuert nicht das Wettangebot, sondern die Flexibilität. Fußball verträgt Wartezeiten, US-Sport und Kampfsport verlangen Vorlauf, Livewetten brauchen vorhandenes Guthaben. Banküberweisung funktioniert überall ohne Reibung, wenn man einen Tag vorher plant.
Hohe Limits und VIP-Wetten per Banküberweisung — wo sechsstellige Beträge laufen
Wer mit fünfstelligen Einsätzen arbeitet, für den ist die Zahlungsmethode keine Nebensache mehr. Kreditkarten schneiden bei 5.000 oder 10.000 € die Leitung ab, E-Wallets bei 20.000 oder 30.000 €, und wer über eine Wett-App mit Banküberweisung einzahlt, landet bei denselben Limits wie am Desktop — nur die Bedienung ist kleiner. Banküberweisung ist die einzige Methode im deutschen Markt, die sechsstellige Summen technisch verträgt. Ob der Buchmacher sie auch annimmt, steht auf einem anderen Blatt.
Bet365 akzeptiert Einzahlungen bis 150.000 € und zahlt bis 50.000 € pro Vorgang aus. Das ist kein Marketingversprechen, sondern der einzige Wert im GGL-Feld, der für einen Highroller überhaupt zählt. Wer eine Saison lang mit vierstelligen Einsätzen auf Champions-League-Favoriten oder Handicap-Märkte in der NFL wettet, braucht keine erhöhte Quote auf ein Bundesliga-Tor, sondern Luft nach oben beim Limit. Bet365 liefert sie.
Der Rest des deutschen Marktes bewegt sich im mittleren bis niedrigen fünfstelligen Bereich, vereinzelt darunter. Kein anderer GGL-Anbieter kommt auch nur in Sichtweite der 150.000 €, und das gilt sowohl für die Einzahlung als auch für die Auszahlung. Wer bei Bwin, Interwetten oder Betano mit 20.000 oder 30.000 € hantiert, bewegt sich bereits am oberen Rand oder darüber hinaus — und muss den Kundendienst bemühen, um überhaupt klären zu können, ob der Betrag durchgeht. Transparenz sieht anders aus.
„Kein Limit“ ist kein Vorteil, sondern ein Warnzeichen. Wer damit wirbt, sitzt fast immer auf Curaçao, hat keine GGL-Lizenz und kein OASIS-Anbindung. Das bedeutet nicht, dass die Zahlung scheitert — die Bank führt sie aus, egal wohin. Es bedeutet, dass der Kontoinhaber später vor seiner Hausbank Rechenschaft ablegen muss, warum er fünfstellige Beträge auf eine Antillen-Gesellschaft überwiesen hat. Die Kontoführung endet dann schneller als die Wette läuft.
Ein sechsstelliger Betrag löst beim Buchmacher zusätzliche Prüfungen aus, selbst bei Bet365. Legitimationsnachweise, Einkommensbelege, Herkunft der Mittel — alles Standard im Geldwäschegesetz, aber zeitaufwendig. Wer erstmals 50.000 oder 100.000 € überweist, sollte mit zwei bis fünf Werktagen für die Freigabe rechnen, nicht mit der SEPA-Instant-Sekunde. Die Technik ist schnell, die Compliance ist es nicht.
Für VIP-Wetten mit Banküberweisung gibt es im deutschen Markt genau einen ernstzunehmenden Anbieter, und der heißt Bet365. Alle anderen liegen entweder beim Limit zu niedrig oder beim Standort zu weit draußen. Wer regelmäßig fünfstellig wettet, findet dort Platz. Wer darüber hinausgeht, findet dort immer noch mehr Spielraum als anderswo.
Welche Wettanbieter erlauben besonders hohe Limits per Banküberweisung?
Bet365 liegt mit 150.000 € Einzahlung und 50.000 € Auszahlung isoliert an der Spitze des GGL-Feldes. Die übrigen deutschen Anbieter bewegen sich im niedrigen bis mittleren fünfstelligen Bereich und veröffentlichen die genauen Schwellen oft nicht. Wer sechsstellig wettet, hat faktisch nur eine Adresse.
SEPA Instant, Verification of Payee und was die EU-Regeln seit Oktober 2025 geändert haben
Hohe Limits nützen wenig, wenn die Einzahlung tagelang unterwegs ist. Die SEPA-Echtzeitüberweisungspflicht seit Oktober 2025 sollte genau das Problem lösen: Jede Bank in der Eurozone muss Echtzeitüberweisungen zum Preis der Standardüberweisung anbieten, technisch binnen Sekunden abgewickelt. Für neue Sportwettenanbieter mit Banküberweisung wie für alte gilt seither dieselbe Infrastruktur. Niemand darf mehr Aufschläge nehmen, niemand darf instant ausschließen.
Die Regel ändert die Geschwindigkeit der Überweisung zwischen den Banken. Sie ändert nicht, wann der Buchmacher das Geld freigibt. SEPA Instant bedeutet: Die Summe verlässt das Girokonto und erreicht das Empfängerkonto in zehn Sekunden. Was danach passiert, liegt beim Wettanbieter. Dessen Risikomanagement prüft Herkunft, Betrag, Kontostatus. Diese Freigabe dauert. Bei Bet365, Bwin und Betano sind es oft Minuten, manchmal Stunden. Bei kleineren Anbietern auf der GGL-Whitelist gelegentlich länger.
Parallel zur Echtzeitüberweisung kam Verification of Payee, der Namensabgleich bei jeder Überweisung. Die sendende Bank prüft, ob der eingegebene Empfängername mit dem registrierten Kontoinhaber übereinstimmt. Weicht er ab, erscheint eine Warnung. Das Geld geht trotzdem, aber verzögert. Wer an Bet365 überweisen will, muss „Hillside (New Media Malta) plc“ exakt eingeben, nicht „Bet365“ und nicht „Hillside plc“. Interwetten firmiert unter „Interwetten Gaming Ltd.“, Tipico unter „Tipico Co. Ltd.“ Ein Buchstabe zu viel, ein fehlendes Kürzel — die Bank hält die Überweisung an und fordert Bestätigung. Das kostet Stunden.
Die EU-Regelung hat die technische Grundlage geschaffen. Die praktische Gutschrift bleibt ein mehrstufiger Prozess. SEPA Instant überwindet die Banklaufzeit, nicht die Compliance-Prüfung. Ein Beispiel: Einzahlung von 500 € bei Betano um 14:03 Uhr, Geld verlässt Girokonto 14:03:08 Uhr, Wettkonto gutgeschrieben 14:47 Uhr. Die Überweisung war instant. Die Freigabe nicht.
Wer zwischen Anbietern vergleicht, sollte die Echtzeitüberweisung als Baseline verstehen, nicht als Unterscheidungsmerkmal. Alle GGL-Anbieter nutzen dieselbe SEPA-Infrastruktur, keiner darf Aufschläge nehmen, keiner darf instant technisch blockieren. Der Unterschied liegt in der internen Bearbeitungsgeschwindigkeit. Betano gibt im Schnitt schneller frei als NEO.bet, Bet365 schneller als Bet-at-home. Das steht in keinem Prospekt, das zeigt nur die Praxis.
Die Versprechen klingen nach Sekunden. Die Realität liefert Minuten bis Stunden. SEPA Instant hat die Banklaufzeit eliminiert, aber der Flaschenhals liegt seither woanders.
Was ist der Unterschied zwischen SEPA-Standard und SEPA-Echtzeitüberweisung bei Wettanbietern?
SEPA-Standard braucht ein bis zwei Werktage, SEPA Instant ist technisch in zehn Sekunden beim Buchmacher. Seit Oktober 2025 kostet instant nicht mehr als Standard. Der Unterschied für den Wettenden: Beim instant-Verfahren sieht der Anbieter das Geld sofort, die interne Freigabe läuft aber bei beiden gleich ab — meist Minuten bis wenige Stunden, nie tagela ng.
Banküberweisung, Wettsteuer und verantwortliches Spielen — was die Rechnung über eine Saison kostet
Die 5,3 % Wettsteuer verschwinden bei jedem einzelnen Schein unauffällig, addieren sich aber über eine Bundesliga-Saison zu einem erheblichen Posten. Wer durchschnittlich 50 € pro Woche setzt und das über vierzig Wochen durchhält, bringt 2.000 € Wetteinsatz auf — davon gehen 106 € als Steuer ab, bevor die erste Quote greift. Bei 200 € wöchentlich sind es bereits 424 €, die nicht in den Quoten landen, sondern beim Fiskus. Das entspricht dem Wert von acht bis neun verlorenen Wettscheinen, ohne dass auch nur eine Quote danebengegangen wäre. Dieser Posten fällt ausschließlich bei GGL-lizenzierten Anbietern an; offshore zahlt man diese Steuer nicht, trägt dafür aber das Risiko einer Kontokündigung durch die Hausbank und bewegt sich außerhalb jedes Spielerschutzes.
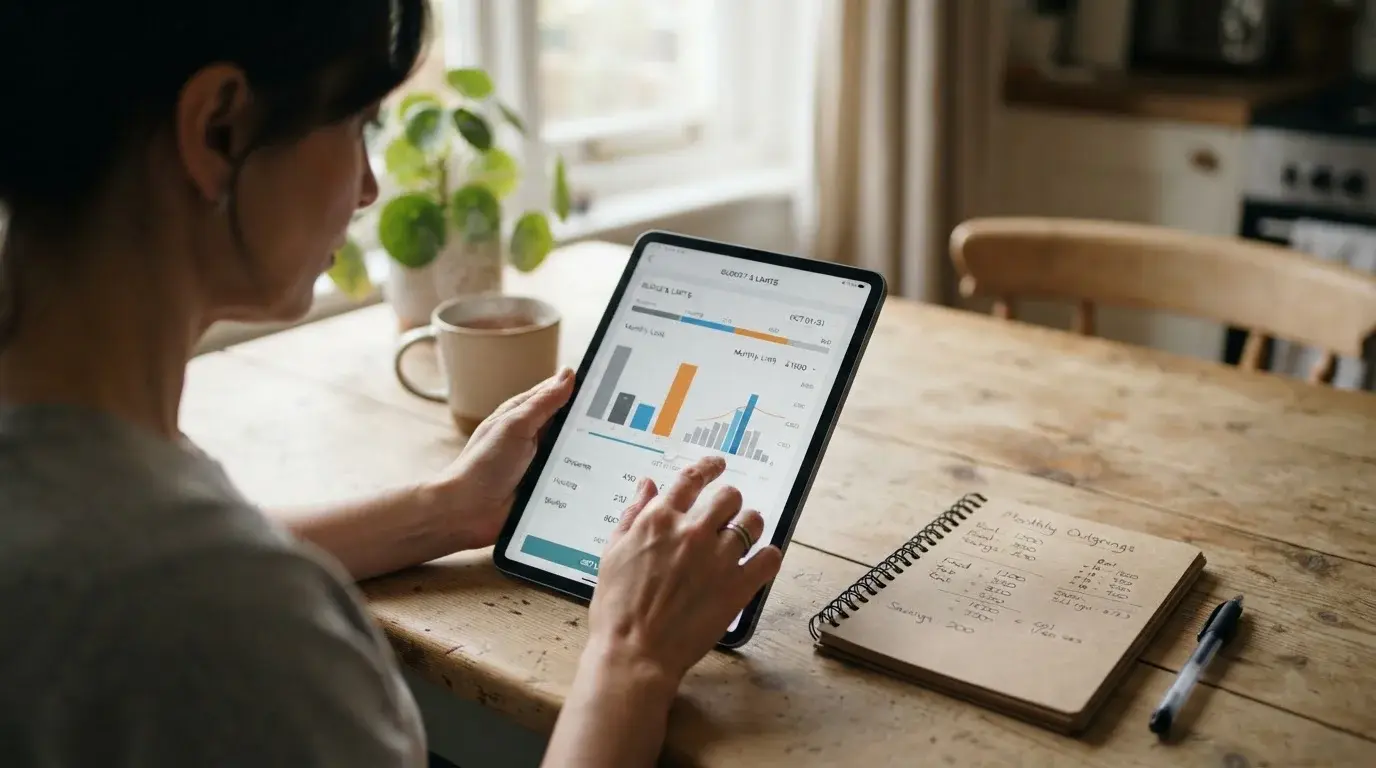
Banküberweisung macht die Ausgaben sichtbar, und zwar dort, wo sie neben Miete, Lebensmitteln und Nebenkostennachzahlung stehen: im Girokonto. Eine SEPA-Buchung erscheint im Online-Banking wie jede andere Überweisung, mit Empfängername und Betrag, und landet Tage später in der monatlichen Kontoübersicht. E-Wallets und Prepaidkarten verschleiern diesen Zusammenhang bewusst — das Geld ist weg, bevor es im regulären Budget auftaucht. Wer per Banküberweisung einzahlt, sieht am Monatsende nicht „diverse Zahlungen“, sondern den Namen des Buchmachers und die Summe. Das ist kein Nachteil der Methode, sondern ihre wichtigste Kontrollfunktion.
Das GGL-System baut mehrere Bremsen ein, die bei Curaçao-Anbietern fehlen: Die Wettsteuer selbst ist eine davon, weil sie jede Wette verteuert. Dazu kommt die OASIS-Anbindung, die bei einer Selbstsperre sofort alle lizenzierten Anbieter blockiert, und die monatliche Einzahlungsgrenze, die je nach Anbieter bei 1.000 € liegt oder individuell gesenkt werden kann. Interwetten und Betano erlauben die Setzung eigener Limits, NEO.bet bietet Panik-Buttons für Sofortsperren. Diese Mechanismen greifen nur, wenn der Buchmacher unter deutscher Aufsicht steht — wer zu 22Bet überweist, verzichtet auf alle drei.
Banküberweisung ist die langsamste Einzahlungsmethode, selbst mit SEPA Instant und optimierter Freigabe. Für impulsive Einzahlungen während eines laufenden Spiels taugt sie nicht, und genau das ist ihre Stärke. Zwischen der Entscheidung „ich zahle nach“ und der Gutschrift vergehen Minuten, oft Stunden — genug Zeit, das noch einmal zu überdenken. Die Methode erzwingt Planung statt Reflex. Wer das als Nachteil empfindet, sollte sich fragen, ob die Wette das Problem ist oder die Geschwindigkeit, mit der sie platziert werden kann.
