
Die besten Wettanbieter mit Zimpler 2026 sind praktisch ohne Ausnahme Buchmacher ohne deutsche GGL-Lizenz — wer mit dem schwedischen Zahlungsdienst einzahlen will, landet bei Curaçao- oder MGA-lizenzierten Plattformen, die weder auf der deutschen Whitelist stehen noch LUGAS-Einzahlungslimits oder OASIS-Spielerschutz bieten. Von den acht größeren Zimpler-Buchmachern besitzt kein einziger die deutsche Regulierung, und eine Kontrolle bei neun lizenzierten Anbietern zeigt kein Zimpler-Logo. Der Zahlungskomfort erkauft man sich mit dem Verlust staatlicher Schutzmechanismen: Das 1.000-Euro-Monatslimit entfällt komplett, die bundesweite Sperrdatei OASIS greift nicht, und die Aufsicht durch deutsche Behörden endet an der Grenze zur Offshore-Jurisdiktion. Wer Zimpler nutzt, tauscht bewusst oder unbewusst Regulierung gegen Geschwindigkeit — und sollte wissen, was auf der anderen Seite der Waage liegt.
Acht Zimpler-Buchmacher im Vergleich — und warum keiner eine GGL-Lizenz hat
Wer bei Wettanbietern mit Zimpler einzahlen will, verlässt den Raum der deutschen Regulierung. Die schwedische Zahlungsmethode ist bei keinem einzigen GGL-lizenzierten Buchmacher verfügbar — eine Kontrolle von neun großen Anbietern auf der deutschen Whitelist, darunter bet365, Tipico, bwin und Interwetten, zeigt kein Zimpler-Logo in der Kasse. Das Ergebnis ist eindeutig: Der Kunde landet zwangsläufig bei Curaçao-, MGA- oder exotischeren Lizenzen ohne LUGAS-Einzahlungslimit, ohne OASIS-Spielerschutz und ohne die Beschwerdewege, die das deutsche Glücksspielrecht vorsieht.
Die acht Zimpler-Buchmacher in dieser Übersicht operieren ausnahmslos im sogenannten Offshore-Segment. Sieben davon halten Curaçao-Lizenzen, einer eine MGA-Genehmigung aus Malta, ein weiterer eine Tobique-Lizenz aus Kanada. Zwei Anbieter — Sportuna und Rabona — stehen zusätzlich unter Lizenzvorbehalt, weil die zentrale Rabidi-N.V.-Lizenz Anfang 2025 vom Curaçao Gaming Control Board als „revoked“ geführt wurde. Der Betrieb läuft weiter, der rechtliche Status bleibt unklar. Kein einziger Buchmacher in dieser Gruppe unterwirft sich freiwillig den deutschen 1.000-Euro-Monatslimits oder der 5,3-prozentigen Wettsteuer, die GGL-lizenzierte Anbieter an den Kunden weitergeben.
Die Tabelle zeigt, was die acht Anbieter unterscheidet — und was sie eint.
| Anbieter | Lizenz | Mindesteinzahlung | Auszahlungsgeschwindigkeit | Willkommensbonus | Alleinstellungsmerkmal |
|---|---|---|---|---|---|
| 22Bet | Curaçao (GCA) | 1 € | E-Wallet/Krypto <24 h, Karten 1–3 Tage, SEPA 2–5 Tage | 100 % bis 122 €, 5× Rollover in Kombis | Weltgrößtes Krypto-Portfolio, kein Mindesteinsatz |
| 20Bet | Curaçao + Kahnawake | 10 € | E-Wallet/Krypto <24 h, SEPA 2–4 Tage (ab 500 €) | 100 % bis 100 €, 5× Rollover in Kombis | Copy-Bets-Feature, keine Wettsteuer |
| Ivibet | Curaçao (GLH-OCCHKTW0702282021) | 10 € | Krypto 1–2 h, E-Wallet 24 h, SEPA 2–4 Tage | 100 % bis 150 €, 5× Rollover in Kombis | Höchster Bonus, native Android-App |
| Sportuna | Curaçao (Rabidi-Lizenz revoked) | 10 € | E-Wallet 24 h, Karten/SEPA 2–5 Tage | 100 % bis 100 €, ohne aggressive Kombi-Pflicht | Sportfokus, keine Wettsteuer |
| Playzilla | Curaçao (Geeka Corp.) | 10 € | Innerhalb 3 Werktagen | 100 % bis 100 €, 10 % wöchentl. Cashback bis 500 € | Breites Krypto-Portfolio, aggressive Reload-Aktionen |
| Bethard | Malta (MGA/B2C/908/2021) | 10 € | 24 h bis 3 Werktage | 100 % bis 100 €, 4× Rollover bei Quote 1,80 in 60 Tagen | MGA-Rahmen, skandinavische Marke |
| Zoccer | Tobique (Kanada) | 10 € | E-Wallet/Krypto 0–24 h, SEPA 1–3 Tage | 100 % bis 750 $, 35× Rollover Sport/40× Casino | Single-Wallet für Wetten und Casino |
| Rabona | Curaçao (Rabidi-Lizenz revoked) | 10 € | E-Wallet 24 h, SEPA 2–3 Tage | 100 % bis 100 €, Quote 1,50 zur Qualifizierung | Kombi-Boost ab 3 Events, Fußball-Gamification |
Alle acht verlangen mindestens 10 € Einzahlung, nur 22Bet startet bei 1 €. Die Auszahlungsgeschwindigkeit unterscheidet sich kaum: E-Wallets und Kryptowährungen liegen bei unter 24 Stunden, SEPA-Überweisungen brauchen zwei bis fünf Werktage. Kein Anbieter zahlt schneller aus als der deutsche Standard bei Tipico oder bet-at-home — der Vorteil von Zimpler liegt im Einzahlungskomfort, nicht in der Auszahlungsgeschwindigkeit. Die Willkommensboni bewegen sich in einer engen Bandbreite zwischen 100 und 150 €, mit Rollover-Pflichten zwischen 4× und 5× in Kombiwetten. Was in der Tabelle fehlt, ist aussagekräftiger als das, was drinsteht: keine deutschen Lizenzen, keine LUGAS-Kontrolle, keine standardisierten Beschwerdeverfahren.
22Bet
22Bet wird von der zypriotischen TechSolutions Group N.V. betrieben und hält eine direkte Curaçao-Lizenz der Gaming Control Authority, historisch über Antillephone vermittelt. Die Marke ist seit 2018 am Markt und deckt über 30 traditionelle Sportarten sowie 50 eSports-Formate ab, darunter tiefe Fußballrostierung bis in exotische Ligen aus Kuwait, Oman und Usbekistan. Die Mindesteinzahlung liegt bei 1 €, der Mindesteinsatz bei 0,10 € auf viele Märkte — ungewöhnlich niedrig für einen Buchmacher dieser Größenordnung. Auszahlungen laufen über E-Wallets und Kryptowährungen meist innerhalb von 24 Stunden, über SEPA dauert es zwei bis fünf Werktage. Der Willkommensbonus zahlt 100 % bis 122 € auf die erste Einzahlung ab 1 €, verlangt aber 5× Umsatz in Kombiwetten mit mindestens drei Auswahlen à Quote 1,40 innerhalb von sieben Tagen. Das Krypto-Portfolio umfasst über 30 Währungen — BTC, ETH, LTC, USDT, XRP und weitere — und gilt als das weltweit größte in der Wettbranche. Die Wettmarge auf Champions-League- und Bundesliga-Spiele liegt bei 4,5 bis 5,5 %, bei Randsportarten steigt sie spürbar. 22Bet bietet keine native iOS-App, die Android-App wird direkt vom Anbieter bereitgestellt, nicht über den Play Store.
Für wen es passt: Mikro-Wetter mit kleinem Budget und Krypto-Nutzer. Wer mit 1 € einsteigen und 0,10 € pro Wette riskieren will, findet hier den niedrigsten Einstieg im Vergleichsfeld. Die Wettsteuer wird nicht an den Kunden weitergegeben, was bei GGL-Anbietern 5,3 Prozentpunkte kosten würde. Wo es hakt: Die siebentägige Bonusfrist und die Dreierpflicht in Kombis machen den Rollover schwer planbar, gerade für Value-Wetter, die auf Einzelwetten setzen. 22Bet steht auf mehreren deutschen Blacklists, unter anderem bei wettanbieter-check und wetten.com, weil es keine GGL-Lizenz hat. Auszahlungsverzögerungen ab vierstelligen Beträgen werden in Foren regelmäßig gemeldet — nicht flächendeckend, aber häufig genug, um vorsichtig zu sein.
20Bet
20Bet ist eine Schwestermarke von 22Bet, ebenfalls unter TechSolutions Group Limited in Zypern registriert, und hält sowohl eine Curaçao-Lizenz (Nr. 00867) als auch eine Genehmigung der Kahnawake Gaming Commission. Die Plattform ist seit 2020 am Markt und deckt Fußball mit über 100 Ligen ab, dazu Tennis, Basketball, Eishockey, eSports und US-Sports. Einzahlungen starten bei 10 €, Einzelwetten ab 0,20 €. Krypto und E-Wallets zahlen in wenigen Stunden aus, SEPA verlangt mindestens 500 € und braucht zwei bis vier Werktage. Der Willkommensbonus zahlt 100 % bis 100 € auf die erste Einzahlung ab 10 €, mit denselben Rollover-Bedingungen wie bei 22Bet: 5× Umsatz in Kombis mit mindestens drei Auswahlen à Quote 1,40 innerhalb von sieben Tagen. Die Wettmarge liegt im Durchschnitt bei 6 %, bei Top-Ligen unter 5 %, bei Randsportarten bis 8 %. Die Wochen- und Monatslimits liegen bei 10.000 € und 40.000 € — höher als bei vielen Konkurrenten. 20Bet bietet eine optimierte Web-App und eine native Android-App über eigene APK.
Das Copy-Bets-Feature hebt 20Bet vom Rest ab: Nutzer können Wetten erfolgreicher Tipper kopieren, was für Anfänger mit wenig Sportwissen eine Option ist. Die Wettsteuer wird vollständig vom Anbieter getragen. Wo es knarzt: Die 500-Euro-Schwelle bei SEPA-Auszahlungen ist für Gelegenheitstipper unpraktisch, und technisch unterscheidet sich 20Bet kaum von 22Bet — wer beide vergleicht, sieht dieselbe Plattform mit anderem Logo. Die Curaçao-Lizenz bedeutet keine deutsche Aufsicht, keine LUGAS-Limits, keine OASIS-Sperre. PayPal fehlt, wie bei allen Curaçao-Anbietern im Vergleich.
Ivibet
Ivibet wird von TechOptions Group B.V. betrieben, technisch eng verwandt mit der TechSolutions-Plattform von 20Bet und 22Bet, und hält eine Curaçao-Gaming-Authority-Lizenz (GLH-OCCHKTW0702282021). Die Marke startete 2022 und positioniert sich als Wett- und Casino-Kombination mit Schwerpunkt auf tiefe Fußballmärkte — bis zu 5.000 Optionen pro Topspiel in Champions League, Premier League, La Liga, Serie A und Bundesliga. Einzahlung ab 10 €, Mindesteinsatz 0,20 €. Kryptowährungen laufen in ein bis zwei Stunden, E-Wallets binnen eines Tages, SEPA in zwei bis vier Werktagen. Die Tages-, Wochen- und Monatslimits liegen bei 4.000 €, 16.000 € und 50.000 €. Der Willkommensbonus zahlt 100 % bis 150 € auf die erste Einzahlung — der höchste Betrag im Vergleichsfeld —, verlangt aber 5× Umsatz in Kombis mit mindestens zwei Auswahlen ab Gesamtquote 2,00 innerhalb von sieben Tagen. Die Wettmarge liegt bei 5 bis 6 %, der Auszahlungsschlüssel im Test bei 94 bis 95 %. Ivibet bietet eine echte native Android-App zum Download, eine Ausnahme unter Curaçao-Anbietern.
Für wen es funktioniert: Fußballfans, die Wert auf Markttiefe legen, und Nutzer, die eine Android-App wollen. Kostenlose Live-Streams auf Champions-League-, Bundesliga-, Eishockey-, Volleyball- und Handballspiele sind verfügbar, was bei den meisten Konkurrenten fehlt. Die Wettsteuer entfällt. Wo es bremst: Die Plattform ist technisch nahezu identisch mit 20Bet — nur eine andere Marke, kein echter Alternativ-Buchmacher. Der TrustPilot-Score liegt bei 2,4 Sternen aus 279 Bewertungen, unterdurchschnittlich im Vergleichsfeld. Die Auszahlungslimits sind für High Roller eng, und die Curaçao-Lizenz bedeutet keine deutsche Aufsicht.
Sportuna
Sportuna wird von Adonio N.V. betrieben, einer Tochter der Rabidi-Gruppe, und hält eine Curaçao-Lizenz — allerdings mit einem entscheidenden Vorbehalt: Die zentrale Rabidi-N.V.-Lizenz wurde Anfang 2025 vom Curaçao Gaming Control Board als „revoked“ geführt, der Betrieb läuft unter angepasster Struktur weiter, der Status ist quellenabhängig und vor Registrierung zwingend zu prüfen. Die Marke startete 2022 und deckt rund 40 Sportarten ab, mit Schwerpunkt auf Fußball (europäische Top-Ligen plus Regionalligen), Tennis, Basketball, Eishockey, eSports, MMA/UFC und Cricket. Einzahlung und Mindesteinsatz: 10 € bzw. 0,50 €. E-Wallets zahlen in 24 Stunden aus, Karten und SEPA brauchen zwei bis fünf Werktage. Der Willkommensbonus zahlt 100 % bis 100 € auf die erste Einzahlung, plus Cashback- und Reload-Angebote für Bestandskunden. Die Wettmarge liegt bei 5,5 bis 6,5 % im Fußball, der Quotenschlüssel bei etwa 93,5 %. Sportuna bietet eine mobil optimierte Website, keine dedizierte iOS-App.
Der Vorteil: eine sportlich klingende Marke mit klarem Wettfokus, keine Wettsteuer für Kunden, ein faires Willkommenspaket ohne aggressive Kombi-Pflicht. Das Risiko: Der Rabidi-Lizenzstreit ist ungelöst und in mehreren Fachportalen dokumentiert, unter anderem auf wettanbieter-check.com und onlinewettentest.com. Die Wettmarge in Randsportarten steigt teilweise über 8 %, und Sportuna hat kein Sponsoring, keine öffentliche Marktreputation als Anker, keine langjährige Auszahlungsspur. Wer hier einzahlt, trägt das Risiko einer jungen Marke mit ungeklärtem Lizenzstatus.
Playzilla
Playzilla wird von Geeka Corporation N.V. aus Curaçao betrieben, die über 30 weitere Sportsbooks und Casinos verwaltet, darunter Casinoly, Nomini, Sportuna und Rabona. Die Lizenz stammt vom Curaçao Gaming Control Board. Die Marke ist seit 2021 am Markt und deckt Fußball mit rund 1.000 Live-Quoten pro Top-Spiel ab, dazu seltene Wettmärkte wie Eckwetten, Kartenwetten und Torschussstatistik, plus Politik- und Entertainment-Wetten. Einsteigen kann man ab 10 € Einzahlung und 0,50 € pro Wette. Auszahlungen laufen über drei Werktage, E-Wallets und Krypto deutlich schneller. Der Willkommensbonus zahlt 100 % bis 100 € auf die erste Einzahlung, für Bestandskunden gibt es 10 % Cashback wöchentlich bis 500 € plus 50 % Reload-Bonus bis 500 €. Die Wettmarge liegt bei 5 bis 7 % je nach Sportart, der Quotenschlüssel im Test bei etwa 95 %. Playzilla bietet nur einen mobilen Browser, keine native App.
Die Stärke: ein sehr breites Zahlungsportfolio inklusive zehn verschiedener Kryptowährungen und aggressive Cashback- und Reload-Regelmäßigkeit. Die Wettsteuer entfällt. Die Schwäche: kein Bet Builder, keine Live-Streams, keine deutsche Lizenz und damit kein GGL-Spielerschutz. Der Rabidi-Konzernkontext im Hintergrund bedeutet Lizenzunsicherheit — Geeka Corporation verwaltet mehrere Marken, die unter der revoked Rabidi-N.V.-Lizenz liefen, die Abgrenzung ist unklar. Playzilla hat keine eigene Marktreputation außerhalb des Geeka-Netzwerks.
Bethard
Bethard wird von Prozone Ltd aus Malta betrieben und hält eine Malta-Gaming-Authority-Lizenz (MGA/B2C/908/2021 vom 29. Oktober 2021). Die Marke selbst existiert seit 2012, die Prozone-Lizenz seit 2021, nachdem Bethard 2023 an einen ungenannten Käufer verkauft wurde. Bethard deckt rund 35 Sportarten ab, darunter Nischen wie Futsal, Netball, Gaelic Football und Speedway, plus einen starken eSports-Fokus auf CS2, LoL und Dota 2. Einzahlung und Wetteinsatz beginnen bei 10 € bzw. 0,50 €. Auszahlungsdauer: 24 Stunden bis drei Werktage, abhängig vom Weg. Zimpler-Limits lagen historisch bei 10 € Minimum und 5.000 € Maximum pro Auszahlung. Der Willkommensbonus zahlt 100 % bis 100 € auf die erste Einzahlung, verlangt aber 4× Umsatz von Einzahlung plus Bonus in 60 Tagen bei Mindestquote 1,80. Die Wettmarge liegt im Durchschnitt bei 5,8 %, der Auszahlungsschlüssel bei 94,2 %. Bethard bietet eine optimierte Web-App und dedizierte Wett-Apps für iOS und Android.
Die skandinavische DNA und der MGA-Rahmen sind der zentrale Unterschied zu den Curaçao-Anbietern im Vergleich: Bethard integriert Reality-Check und einfach setzbare Einzahlungs-, Verlust- und Zeitlimits, wie sie die MGA vorschreibt. Die Zimpler-Integration läuft seit Jahren. Wo es nicht funktioniert: Der Zugriff aus Deutschland ist häufig geoblockt — Prozone Ltd blockiert nach Ländern, vor Registrierung zwingend prüfen. Die Wettsteuer wird an deutsche Kunden weitergegeben, was bei GGL-Anbietern Standard ist, bei Curaçao-Anbietern aber nicht. Der Bonus mit Mindestquote 1,80 verlangt spürbares Risiko, und Live-Streaming fehlt. Die Support-Sprachen auf der Kernplattform sind teils englischlastig.
Zoccer
Zoccer wird über eine Tobique-Gaming-Commission-Lizenz aus Kanada betrieben, die von einer First-Nation-Behörde ausgestellt wird. Der Betreiber ist laut Impressum nicht klar ausgewiesen, die Lizenzangabe steht im Footer. Die Marke startete 2024 und arbeitet mit einem Single-Wallet für Sportwetten und Casino — ein hybrider Ansatz statt reiner Sportwetten-Fokus. Wer einsteigt, zahlt mindestens 10 € ein und setzt ab 0,50 € pro Wette. E-Wallets und Krypto zahlen laut Anbieter in null bis 24 Stunden aus, SEPA und Karten in ein bis drei Werktagen. Der Willkommensbonus zahlt 100 % bis 750 Dollar plus 200 Freispiele für das Casino, mit Sport-Umsatzbedingungen von 35× Bonus und 40× Freispiele — für reine Sportwetten daher wenig attraktiv. Zoccer deckt breite Fußballabdeckung, US-Sports, Tennis, Basketball und eSports ab, die Wettmarge ist nicht öffentlich verifizierbar, Schätzung liegt bei 6 bis 7 % auf Fußball. Zoccer bietet nur eine Web-App, keine iOS- oder Android-App.
Der Vorteil: Das Single-Wallet spart Umbuchungen zwischen Wetten und Casino, die Zahlungsauswahl ist sehr breit und umfasst Kryptowährungen, Zimpler, Revolut und CashtoCode. Das Problem: Die Tobique-Lizenz ist regulatorisch schwach im Vergleich zu MGA oder Curaçao — es gibt kein etabliertes Schlichtungsverfahren für EU-Kunden, keine öffentlich einsehbare Aufsicht, keine Reputation im europäischen Wettmarkt. Der Bonus mit Sport-/Casino-Hybrid-Bedingungen ist für reine Wetter ungünstig, und Zoccer hat keine App, keinen langjährigen Marktauftritt, keine transparente Betreiberidentität.
Rabona
Rabona wird historisch von Rabidi N.V. betrieben, die zentrale Lizenz wurde Anfang 2025 vom Curaçao Gaming Control Board als „revoked“ dokumentiert. Der aktuelle Weiterbetrieb läuft über die Rabidi Group of Companies und eine Tranello-Partnerschaft aus Zypern, der rechtliche Status ist umstritten und quellenabhängig. Rabona startete 2019 und deckt über 25 Sportarten mit klarem Fußballfokus ab — europäische Top-Ligen, Zweit- und Drittligen, Amateurliga-Auswahl —, dazu tiefe Kombi-Boost-Optionen: Drei Events ab Quote 1,40 ergeben 3 % Boost. Einzahlung startet bei 10 €, Wetten ab 0,50 €. E-Wallets brauchen 24 Stunden zur Auszahlung, SEPA zwei bis drei Werktage. Der Willkommensbonus zahlt 100 % bis 100 € auf die erste Einzahlung, eine Qualifizierungswette mit Quote 1,50 ist nötig, für Krypto gelten identische Bedingungen. Für Bestandskunden gibt es wöchentlichen Reload bis 500 € (50 %) und 10 % Cashback bis 500 € (3× Umsatz in 30 Tagen). Die Wettmarge liegt bei etwa 5,5 %, der Auszahlungsschlüssel bei 94,5 %. Rabona bietet nur einen mobilen Browser, keine dedizierte App.
Das Marketing rund um den namensgebenden Fußball-Trickschuss und der klare Wettfokus statt Casino-Bauchladen sind Rabonas Markenzeichen. Die Kombi-Boost-Struktur ist überdurchschnittlich transparent. Wo es hakt: Der Lizenzstatus der Rabidi-Gruppe ist wechselhaft und in mehreren Fachportalen als „revoked“ dokumentiert, unter anderem auf onlinewettentest.com. Wetten.com führt Rabona auf der Blacklist mangels deutscher Lizenz. Es gibt keine App, kein Live-Streaming, und die Support-Reaktionszeiten sind laut deutschen Foren durchwachsen. Rabona gehört zur selben Gruppe wie Sportuna und Playzilla — wer Probleme mit einem Anbieter hat, riskiert sie bei allen.
Ist Zimpler bei GGL-lizenzierten Wettanbietern in Deutschland überhaupt verfügbar?
Nein. Kein einziger auf der GGL-Whitelist gelisteter Buchmacher bietet Zimpler als Zahlungsmethode an. Eine Kontrolle von neun großen lizenzierten Anbietern — darunter bet365, Tipico, bwin und Interwetten — zeigt kein Zimpler-Logo in der Kasse. Wer mit Zimpler einzahlen will, landet zwangsläufig bei Curaçao-, MGA- oder anderen Offshore-lizenzierten Anbietern ohne deutsche Regulierung.
Wie Zimpler-Einzahlungen und -Auszahlungen bei Wettanbietern ablaufen
Einzahlung bei Zimpler-Buchmachern
Die Einzahlung per Zimpler bei Sportwetten läuft über ein zweistufiges Verfahren, das sich vom schwedischen Heimatmarkt deutlich unterscheidet. In Deutschland funktioniert Zimpler nicht als reine Sofortüberweisung vom Bankkonto, sondern setzt eine hinterlegte Visa- oder Mastercard voraus. Wer sich bei einem der Zimpler-Buchmacher registriert, muss zunächst in der Kasse Zimpler als Zahlungsmethode wählen und wird dann auf die Zimpler-Oberfläche weitergeleitet. Dort hinterlegt man einmalig seine Kartendaten — erst danach steht der Dienst für Einzahlungen bereit. Die Gutschrift auf dem Wettkonto erfolgt augenblicklich, sobald die Karte verifiziert ist.
Diese Kartenabhängigkeit schränkt die Zielgruppe gegenüber Trustly erheblich ein. Trustly arbeitet in Deutschland direkt mit dem Girokonto und braucht keine Kreditkarte als Zwischenschritt. Wer keine Visa oder Mastercard besitzt oder sie bewusst nicht für Wetten verwenden will, kann Zimpler nicht nutzen. In Skandinavien dagegen greift Zimpler direkt auf das Bankkonto zu und funktioniert dort als echte Instant-Bank-Zahlung. Diese technische Einschränkung im deutschen Markt wird in Rankings selten genannt, obwohl sie den Nutzerkreis erheblich verkleinert.
Auszahlung und Bearbeitungszeiten
Auszahlungen laufen bei Zimpler-Buchmachern grundsätzlich auf demselben Weg zurück, über den eingezahlt wurde. Das bedeutet: Die Summe wird auf die hinterlegte Karte überwiesen. Die Bearbeitungszeit setzt sich aus zwei Phasen zusammen — der buchmacherinterne Freigabeprozess und die Transferdauer des Zahlungsdienstleisters. Curaçao- und MGA-lizenzierte Anbieter ohne deutsche Aufsicht prüfen Auszahlungen nach eigenem Ermessen, was zwischen wenigen Stunden und mehreren Werktagen dauern kann. Erst nach dieser Freigabe überweist Zimpler die Summe an die Karte. Der Kartenrückfluss selbst dauert ein bis drei Werktage, abhängig von der ausgebenden Bank.
Bethard und andere MGA-Anbieter verarbeiten Auszahlungen oft schneller als Curaçao-Buchmacher. Das liegt nicht an Zimpler selbst, sondern an den internen Kontrollprozessen. Ohne OASIS-Anbindung und ohne deutsche Behördenaufsicht prüfen die Betreiber Auszahlungen nach eigenen AML-Vorgaben, die weniger standardisiert sind als bei GGL-lizenzierten Anbietern. Wer an schnelle Bearbeitung gewöhnt ist, stößt hier auf eine variable Wartezeit, die der Buchmacher steuert — nicht der Zahlungsdienst.
Gebühren und Limits
Zimpler selbst erhebt für Einzahlungen beim Wettkunden keine Gebühr. Die Kosten trägt der Buchmacher, der Zimpler als Zahlungsweg integriert hat. Bei Auszahlungen sieht es anders aus: Einige Anbieter berechnen hier eine Bearbeitungsgebühr, andere verzichten darauf. Die Höhe schwankt je nach Betreiber und wird in den Zahlungsbedingungen ausgewiesen. Zusätzlich kann die kartenausgebende Bank eigene Gebühren für Rückbuchungen erheben, über die der Buchmacher keine Kontrolle hat. Wer mit einer Kreditkarte arbeitet, deren Herausgeber Transaktionen aus Curaçao oder Malta mit Gebühren belegt, zahlt diese zusätzlich zur möglichen Buchmachergebühr.
Die Einzahlungslimits liegen bei den meisten Zimpler-Buchmachern deutlich niedriger als bei klassischen Kreditkartenzahlungen. Mindesteinzahlungen beginnen teils bei wenigen Euro, Höchstbeträge pro Transaktion variieren stark. Ohne LUGAS-Regulierung entfällt das deutsche Monatslimit von 1.000 Euro — theoretisch sind höhere Summen möglich. Praktisch setzt aber Zimpler eigene Transaktionslimits, die sich nach Kundenprofil und Nutzungshistorie richten. Diese Limits werden nicht öffentlich dokumentiert und ändern sich ohne Vorankündigung. Auszahlungslimits wiederum legt der Buchmacher fest, nicht Zimpler: Hier gelten die Grenzen, die in den AGB des Anbieters stehen.
| Zahlungsweg | Einzahlung Geschwindigkeit | Verfügbarkeit GGL-Anbieter | Kartenabhängigkeit | Einzahlungslimit typisch |
|---|---|---|---|---|
| Zimpler | Sofort nach Kartenverifizierung | Nicht verfügbar | Visa/Mastercard erforderlich | Variabel, oft unter 5.000 € pro Transaktion |
| Trustly | Sofort, direkte Bankanbindung | Bei einigen GGL-Anbietern vorhanden | Keine, reines Bankkonto | Abhängig von Bank und Anbieter |
| Apple Pay | Sofort | Bei ausgewählten GGL-Anbietern | Karte im Wallet erforderlich | Geräte- und kartenabhängig |
| Google Pay | Sofort | Bei ausgewählten GGL-Anbietern | Karte im Wallet erforderlich | Geräte- und kartenabhängig |
Der Vergleich zeigt: Zimpler ist die einzige Methode in dieser Reihe, die bei keinem einzigen GGL-lizenzierten Anbieter verfügbar ist. Trustly, Apple Pay und Google Pay tauchen dagegen bei lizenzierten Buchmachern auf, wenn auch nicht flächendeckend. Die Kartenabhängigkeit teilt sich Zimpler mit den Wallet-Lösungen — der entscheidende Unterschied ist die regulatorische Isolation. Wer Zimpler nutzt, verlässt den beaufsichtigten Markt vollständig.
Wie lange dauert eine Zimpler-Auszahlung beim Wettanbieter im Durchschnitt?
Die Gesamtdauer setzt sich aus Buchmacher-Freigabe und Kartentransfer zusammen. MGA-Anbieter verarbeiten oft binnen 24 Stunden, Curaçao-Buchmacher brauchen ein bis fünf Werktage zur Freigabe. Der Rückfluss auf die Karte dauert danach nochmals ein bis drei Werktage.
Warum Zimpler-Wetten automatisch LUGAS und OASIS umgehen
Wer nach Sportwetten ohne LUGAS mit Zimpler sucht, formuliert eine Verknüpfung, die sich technisch von selbst ergibt. Zimpler steht bei keinem der acht besprochenen Anbieter unter GGL-Aufsicht, und die GGL-Whitelist kennt den Zahlungsdienst schlicht nicht. Die Auswahl der Zahlungsart entscheidet damit über die Aufsicht mit, obwohl der Kunde meist glaubt, nur seinen Einzahlungsweg zu wählen. Der eigentliche Schalter liegt eine Ebene tiefer.
LUGAS ist das anbieterübergreifende Limit-System der deutschen Aufsicht. Wer bei einem GGL-lizenzierten Buchmacher einzahlt, sieht sein Monatsbudget auf 1.000 € gedeckelt, quer über alle deutschen Anbieter zusammengerechnet. Eine Anhebung auf bis zu 10.000 € pro Monat setzt einen Bonitätsnachweis voraus, den der Kunde aktiv einreichen muss. Bei einem Curaçao- oder MGA-Buchmacher, der Zimpler akzeptiert, greift dieses System nicht. Es existiert für diesen Vertrag schlicht nicht.
OASIS wiederum ist die zentrale Sperrdatei. Wer sich dort eintragen ließ, sei es freiwillig oder auf Antrag Dritter, ist bei jedem GGL-Anbieter gleichzeitig gesperrt. Ein Konto bei 22Bet, 20Bet oder Bethard fragt diese Datei nicht ab. Der Selbstausschluss endet an der deutschen Regulierungsgrenze, und die überquert man mit dem ersten Klick auf ein Curaçao-Portal. Das ist der Punkt, an dem der Zahlungskomfort teuer wird.
In den einschlägigen Ranglisten kommt dieser Zusammenhang nicht vor. Dort steht Zimpler neben Trustly und Apple Pay als „schneller Zahlungsweg“ — in Anführungszeichen, weil der Preis für die Geschwindigkeit der Verlust des staatlichen Schutzniveaus ist. Kein Vergleich, den ein Werbepartner schreibt, benennt das so. Ein Kunde, der wegen Spielsucht in OASIS steht, findet bei einem Zimpler-Bookie den Weg zurück ans Konto binnen Minuten. Genau dafür wurde die Sperre nicht erledigt.
Der zweite versteckte Effekt betrifft die Identifikation. Bei GGL-Anbietern läuft die Verifizierung vor der ersten Auszahlung, oft schon vor der Einzahlung, weil das Konto mit der OASIS- und LUGAS-Abfrage verknüpft wird. Zimpler bringt eigene KYC-Daten aus der Bankverbindung mit, und mancher Offshore-Buchmacher nutzt das, um die Vollverifizierung nach hinten zu schieben. Bequem wirkt das nur, solange keine Auszahlung ansteht. Sobald sie kommt, verlangt der Anbieter die Papiere doch, jetzt aber ohne deutsche Aufsicht im Rücken. Wer den Nachweis nicht liefert, sieht sein Guthaben nicht wieder.
Die Rechnung ist damit eindeutig, auch wenn sie unbequem klingt. Der Zahlungsdienst ist nicht das Problem. Das Problem ist die Regulierung, die den Zahlungsdienst freischaltet. Zimpler funktioniert in Deutschland nur dort, wo die deutsche Aufsicht nicht hinreicht, und wer diesen Weg wählt, tauscht Schutz gegen Tempo. Für einen kontrollierten Freizeitspieler mag das ein bewusster Kompromiss sein. Für jemanden, der sich einmal in OASIS eingetragen hat oder das Monatslimit als Bremse braucht, ist es das Gegenteil eines Angebots.
Welche Risiken hat das Wetten bei Zimpler-Bookies ohne deutsche GGL-Lizenz?
Neben dem fehlenden LUGAS-Limit und der ausgehebelten OASIS-Sperre trägt der Kunde das volle Insolvenzrisiko des Anbieters, ohne getrennte Verwahrung des Guthabens. Streitfälle laufen über Curaçao oder Malta, nicht über deutsche Gerichte. Auszahlungsverzögerungen und nachgeschobene Verifizierungen bleiben ohne wirksame Beschwerdestelle vor Ort.
Was vom Willkommensbonus nach Umsatzbedingung und Marge übrig bleibt
Der Wechsel ins Offshore-Segment erkauft nicht nur die Umgehung staatlicher Schutzmechanismen, sondern auch den Zugang zu Willkommensboni, die bei GGL-lizenzierten Anbietern seit Juli 2021 verboten sind. Was als „100-Euro-Geschenk“ beworben wird, schrumpft nach Umsatzbedingung und Buchmacher-Marge auf einen Bruchteil zusammen. Die Rechnung zeigt, was tatsächlich beim Kunden ankommt — und warum die beworbene Summe eine Fiktion ist.
Rechenbeispiel 22Bet
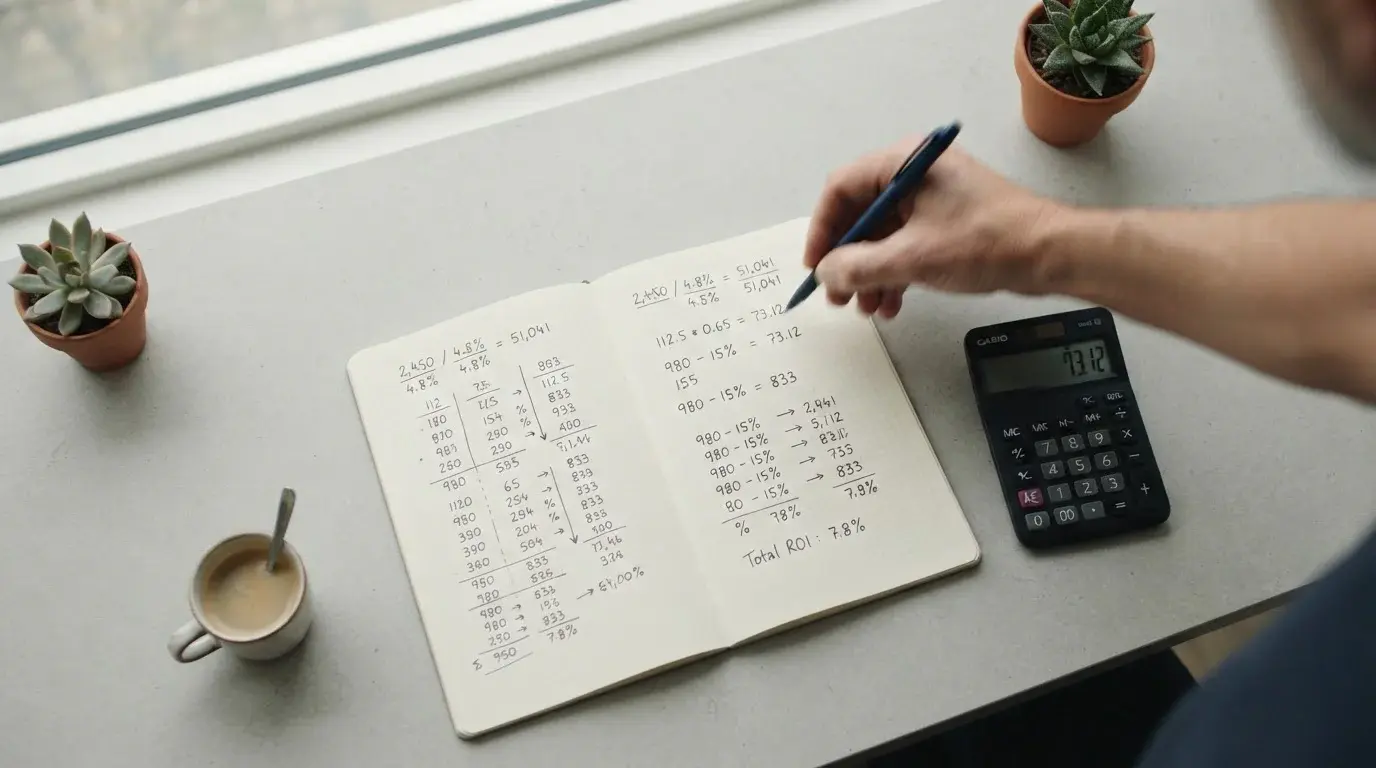
22Bet wirbt mit einer 100-Euro-Freebet als Willkommensbonus. Die Bedingung: fünffacher Umsatz in Kombinationswetten, bevor eine Auszahlung möglich wird. Das bedeutet 500 Euro Gesamtumsatz, die der Kunde generieren muss. Die Buchmacher-Marge liegt bei diesem Anbieter bei etwa 6 Prozent, was einem Auszahlungsschlüssel von 94 Prozent entspricht.
Mit jedem eingesetzten Euro gehen statistisch 6 Cent an den Buchmacher. Auf den geforderten Umsatz von 500 Euro ergibt sich ein Erwartungswert von minus 30 Euro. Der Netto-Wert des Bonus sinkt damit auf 70 Euro, nicht die beworbenen 100 Euro. Diese 30 Prozent Schwund sind keine Ausnahme, sondern die mathematische Konsequenz aus Rollover und Marge. Gewonnen hat man nichts.
Die Pflicht zur Kombinationswette verschärft das Bild weiter: Kombis tragen ein höheres Verlustrisiko als Einzelwetten, weil jedes Bein scheitern kann. Der Rollover bindet den Kunden an den Anbieter, bis die Bedingung erfüllt ist — oder das Guthaben aufgebraucht wurde. Eine vorzeitige Auszahlung verfällt den Bonus und alle daraus entstandenen Gewinne. Der beworbene Vorteil ist ein verzögerter Zugriff auf das eigene Geld, erkauft durch erzwungenen Umsatz zu ungünstigen Konditionen.
Bonusbedingungen der anderen Zimpler-Anbieter im Vergleich
Die sieben anderen Zimpler-Buchmacher arbeiten mit vergleichbaren Mechanismen: Einzahlungsbonus oder Freebet, Rollover zwischen dem Drei- und Zehnfachen, Mindestquoten von 1,50 bis 2,00, Gültigkeitsdauer zwischen sieben und dreißig Tagen. Die Marge schwankt je nach Sportart und Wettbewerb, der strukturelle Effekt bleibt derselbe. Ein höherer Rollover-Multiplikator frisst mehr vom Bonus, eine niedrigere Mindestquote zwingt in riskantere Wetten, eine kürzere Gültigkeitsdauer erhöht den Zeitdruck und damit die Wahrscheinlichkeit suboptimaler Platzierungen.
Einige Anbieter schließen bestimmte Zahlungswege vom Bonus aus, andere verlangen eine Mindesteinzahlung von 20 oder 50 Euro, wieder andere setzen ein maximales Auszahlungslimit aus Bonusgewinnen. Die Bedingungen stehen im Kleingedruckten, nicht in der Werbebanner. Wer den Bonus annimmt, ohne die Umsatzforderung durchzurechnen, zahlt faktisch für das Recht, beim Anbieter zu bleiben, bis die Bedingung erfüllt oder das Guthaben weg ist. Eine Freebet ohne Rollover gibt es in diesem Segment nicht.
Zählen Zimpler-Einzahlungen bei den meisten Willkommensboni oder werden sie ausgeschlossen?
Zimpler-Einzahlungen zählen bei allen acht aufgeführten Anbietern für den Willkommensbonus, da Zimpler als neutrale Zahlungsmethode behandelt wird. Ausschlüsse betreffen typischerweise Skrill, Neteller oder Kryptowährungen, nicht Zimpler. Die Bonusbedingungen greifen unabhängig vom Zahlungsweg, sobald die Mindesteinzahlung erreicht ist.
Sportarten- und Wettbewerbs-Abdeckung der Zimpler-Buchmacher
Das Sportangebot bei Fußball-Wetten mit Zimpler hängt weniger vom Zahlungsweg als von Lizenz und Geschäftsmodell des Buchmachers ab. Die acht hier geführten Anbieter unterscheiden sich erheblich: 22Bet und 20Bet treten mit breitem Wettbewerbs-Katalog auf, während Ivibet, Sportuna und Playzilla als Casino-Plattformen mit Sportwetten-Nebengeschäft arbeiten und entsprechend schmalere Auswahl bieten. Bethard positioniert sich mit MGA-Lizenz als skandinavisch geprägter Buchmacher, Zoccer und Rabona richten sich an Fußball-fokussierte Kundschaft. Wer Zimpler nutzt, sollte das Sportangebot vor der Registrierung prüfen — ein schwedischer Zahlungsdienst garantiert kein schwedisches Angebotsniveau.
Fußball und europäische Topligen
Bundesliga, Premier League, La Liga, Serie A und Ligue 1 stehen bei allen acht Anbietern im Programm, ebenso Champions League und Europa League. Der Unterschied liegt in der Markttiefe und im Umgang mit unteren Ligen. 22Bet deckt Regionalligen und Amateurwettbewerbe ab, die bei Bethard oder Sportuna nicht auftauchen. Bei einem Bundesliga-Topspiel bieten die größeren Plattformen dreistellige Marktzahlen — Ergebnis, Torschützen, Ecken, Karten, Halbzeit-Kombinationen —, während kleinere Anbieter bei 30 bis 50 Märkten stehenbleiben. Die zweite und dritte Liga finden sich überall, Regionalliga-West oder Oberliga-Begegnungen nur bei den beiden führenden Anbietern.
Ein struktureller Vorteil der Curaçao-Lizenzierten: Wettsteuer entfällt für den Kunden, die Quote bleibt ungeschmälert. Bei einem GGL-lizenzierten deutschen Buchmacher würde die 5,3-prozentige Steuer entweder auf die Einzahlung erhoben oder in der Quote eingepreist. Das verbessert bei identischer Rohmarge die Auszahlungsquote rechnerisch. Allerdings bleibt die Frage, ob die Rohmarge tatsächlich identisch ist — Curaçao-Anbieter kalkulieren häufig mit höheren Margen als unter MGA-Aufsicht üblich, womit der Steuervorteil teilweise oder vollständig aufgezehrt wird.
US-Sports, eSports und Nischensportarten
NBA-Wetten mit Zimpler laufen bei 22Bet, 20Bet, Bethard und Ivibet über das volle Saisonprogramm, UFC-Wetten bei denselben Anbietern plus Zoccer. Sportuna und Playzilla führen US-Ligen nur sporadisch, NFL-Spiele zur Primetime erscheinen, Regulär-Season-Begegnungen der kleineren Märkte fehlen. CS:GO-Wetten mit Zimpler sind bei 22Bet und 20Bet Standard, beide decken ESL Pro League, Blast Premier und regionale Qualifikationsturniere ab. Bethard bietet eSports-Wetten auf die großen Titel — League of Legends, Dota 2, Counter-Strike —, während Rabona und Zoccer eSports weitgehend auslassen.
Nischensportarten trennen die Anbieter deutlicher. Tischtennis, Badminton, Handball und Volleyball finden sich durchgängig, Darts und Snooker bei den meisten. Australische Football-Ligen, Cricket-Wettbewerbe außerhalb der IPL oder Rugby-Union-Spiele abseits der Six Nations tauchen fast nur bei 22Bet auf. Wer MMA-Wetten mit Zimpler außerhalb der UFC platzieren will — Bellator, PFL, regionale Promotionen —, landet ebenfalls dort. Die kleineren Plattformen konzentrieren sich auf europäischen Fußball und setzen darauf, dass die Zimpler-Kundschaft keine Wetten auf kasachische Eishockey-Ligen erwartet.
Live-Wetten, Quotenboosts und High-Limit-Angebote
Was für vorab platzierte Tipps auf exotische Ligen gilt, verschärft sich beim Blick auf Live-Wetten mit Zimpler noch einmal. Bei GGL-lizenzierten Anbietern ist das Live-Segment auf wenige Wettarten beschnitten, und ereignisnahe Zusatzmärkte fehlen aus regulatorischen Gründen. Die acht hier gelisteten Curaçao- und MGA-Buchmacher bewegen sich außerhalb dieses Korsetts. Nächster Eckball, nächste Karte, Torschütze im nächsten Zeitfenster, Punkt-für-Punkt-Wetten im Tennis: Wer das sucht, findet es dort, wo Zimpler als Zahlungsweg überhaupt angeboten wird. Der Zugewinn an Wettvielfalt ist real, der Preis dafür ist die abwesende deutsche Aufsicht — und dieser Handel wurde weiter oben bereits beziffert.
Wie ausdifferenziert die Live-Sektionen im Einzelnen sind, hängt weniger von der Zahlungsart als vom Anbieter selbst ab. 22Bet fährt hier die breiteste Palette und geht in Nischensportarten oft als einziger überhaupt in den Live-Betrieb. Bethard nutzt die MGA-typische Anbindung an etablierte Datenfeeds und setzt eher auf saubere Kernmärkte in Fußball, Tennis und Basketball als auf die Marktbreite. Die kleineren Plattformen der Rabidi- und Geeka-Familie — Sportuna, Playzilla, Rabona — liegen dazwischen: brauchbare Live-Abdeckung der großen europäischen Ligen, dünn bei allem darunter.
Livestreams sind der zweite Trennstrich. In der deutschen Live-Wettpraxis ersetzt der Stream oft den Fernseher, weil viele Ligen nicht frei ausgestrahlt werden. Ob ein Anbieter Streams zu einem bestimmten Spiel bereitstellt, hängt an Ligarechten und geographischen Beschränkungen, die sich pro Saison verschieben. Eine pauschale Zusage macht in dieser Kategorie kein seriöser Text. Wer auf Streams angewiesen ist, prüft vor der Einzahlung im Kalender des Anbieters, welche Spiele in der eigenen Region tatsächlich verfügbar sind. Die Zimpler-Anmeldung ist an dieser Stelle die falsche Reihenfolge.
Quotenboosts werden bei den meisten dieser Anbieter unter Namen wie „Boost“, „Enhanced Odds“ oder „Super Quote“ beworben. Der Mechanismus ist überall derselbe. Eine Quote wird um wenige Prozentpunkte über den regulären Wert gehoben, häufig auf eine Kombiwette mit vier oder fünf Selektionen aus einem vorgegebenen Programm. Bei einem Auszahlungsschlüssel von 94 Prozent auf Einzelquoten multipliziert sich der Margenverlust in der Kombi so weit, dass eine Erhöhung von zwei oder drei Prozentpunkten den strukturellen Nachteil selten überkompensiert. Der Boost ist ein Werbeinstrument, kein Value-Fund. Als solches ist er zu behandeln.
Der High-Limit-Bereich ist der intransparenteste Teil des Angebots. Öffentliche Maximalgewinne finden sich in den AGB, üblicherweise ligenweise gestaffelt und für einzelne Wettmärkte teils deutlich reduziert. VIP-Konten und individuell verhandelte Limits werden auf Anfrage vergeben, meist nach einer Phase regelmäßiger Einzahlungen und Umsätze. Was dabei tatsächlich möglich ist, hängt vom Einzelfall ab und wird nicht dokumentiert. Der praktische Punkt ist ein anderer: Wer aus dem High-Stakes-Segment heraus wettet, hat bei einem Curaçao-Anbieter im Streitfall keine BaFin, keine deutsche Aufsicht und keine gerichtliche Nähe. Der Betrag, den man bereit ist einzusetzen, ist zugleich der Betrag, den man bereit ist zu verlieren, wenn eine Auszahlung stockt. Bei vierstelligen Sätzen ist das eine andere Rechnung als bei fünfzig Euro.
Mobile Apps und neue Zimpler-Anbieter in 2026
Wer nach einer Wett-App mit Zimpler sucht, stößt auf ein strukturelles Problem: Native iOS- und Android-Apps sind bei Curaçao-lizenzierten Anbietern selten im offiziellen Store zu finden. Apple und Google lassen Glücksspiel-Apps in Deutschland nur mit passender Lizenz zu, und die haben 22Bet, 20Bet, Ivibet, Sportuna, Playzilla, Zoccer oder Rabona nicht. Übrig bleibt die mobile Website, gelegentlich verpackt als installierbare Web-App über den Homescreen-Shortcut. Funktional reicht das für Kombiwetten, Livestream und Cash-out. Es ist aber kein signiertes Programm mit Push-Diensten und Face-ID-Anbindung, sondern ein Browser mit Icon. Wer die Trennung nicht kennt, hält den Shortcut für eine App.
Bethard ist hier die Ausnahme, die die Regel bestätigt. Die MGA-Lizenz erlaubt in mehreren EU-Märkten Store-Präsenz, in Deutschland ohne GGL-Whitelist-Eintrag bleibt der Zugang aber ebenfalls über den Browser. Zoccer sitzt mit seiner Tobique-Lizenz aus Kanada in einer noch spezielleren Nische; eine Store-Freigabe für den deutschen Markt ist damit nicht verbunden. In der Praxis heißt das für alle acht: Registrierung, Einzahlung und Wettabgabe laufen im mobilen Browser. Das ist kein Nachteil pro Kilobyte gerechnet, aber es ist eine andere Nutzererfahrung als die App eines GGL-lizenzierten Wettanbieters, die durch die Store-Prüfung geht.
Beim Etikett „neu“ lohnt ein zweiter Blick. Sportuna und Rabona operieren beide unter der Rabidi-Struktur, deren zentrale N.V.-Lizenz laut Curaçao Gaming Control Board Anfang 2025 als widerrufen geführt wurde. Der Betrieb läuft unter angepasster Struktur weiter, doch was Werbebanner als frischen Anbieter präsentieren, ist häufig ein bestehendes Portfolio mit neuem Namen oder neuer Domain. Ein wirklich neuer Buchmacher braucht eine eigene Lizenz, eine eigene Domain-Historie und eine eigene Auszahlungsspur. Wer nach neuen Wettanbietern mit Zimpler sucht, sollte diese drei Punkte prüfen, bevor er einzahlt. Alter allein ist kein Qualitätsbeleg. Neu allein aber auch nicht.
Ein technisches Detail entscheidet oft über die Alltagstauglichkeit: Zimpler benötigt eine im Backend hinterlegte Visa- oder Mastercard. Auf dem Smartphone bedeutet das einen zusätzlichen Onboarding-Schritt gegenüber Apple Pay oder Google Pay, die per Biometrie in Sekunden auslösen. Für den einmaligen Bonus-Grinder ist das egal. Für den Nutzer, der zweimal wöchentlich einen Tipp abgibt, summiert sich der Reibungsverlust. Die schnellste mobile Wetterfahrung entsteht heute nicht durch eine App, sondern durch die Kombination aus schlankem Zahlungsweg und einer stabilen mobilen Seite. Zimpler liefert dabei die zuverlässige Route, aber nicht die schnellste am Markt.
Regulierung, Wettsteuer und die Sanktion der schwedischen Finanzaufsicht
Hinter der technischen Oberfläche steht eine institutionelle Realität, die in keinem Zahlungsweg-Vergleich auftaucht. Zimpler AB unterliegt schwedischer Aufsicht, sechs der acht Buchmacher mit Zimpler-Anbindung operieren unter karibischer oder kanadischer Lizenz, und die Wettsteuer-Rechnung verschiebt sich um mehr als fünf Prozentpunkte zugunsten des Offshore-Segments. Wer seriöse Sportwetten mit Zimpler sucht, landet in einem Regulierungsgefälle, das sich nicht durch Zahlungsgeschwindigkeit ausgleichen lässt. Die Frage ist nicht, ob Zimpler funktioniert, sondern wer das Unternehmen beaufsichtigt und was der Verzicht auf GGL-Regulierung beim Buchmacher tatsächlich bedeutet.
Zimpler AB und die Finansinspektionen-Rüge vom Oktober 2025
Zimpler AB wird von der schwedischen Finansinspektionen überwacht, der Finanzaufsichtsbehörde mit Sitz in Stockholm. Im Oktober 2025 verhängte die Behörde ein Bußgeld von 3 Mio. SEK gegen das Unternehmen wegen Verstößen gegen Geldwäsche-Präventionsvorschriften. Die Rüge bezog sich auf mangelhafte Kundenprüfung und unzureichende Transaktionsüberwachung im Zeitraum 2023 bis Anfang 2025. Zimpler räumte die Mängel ein und kündigte Nachbesserungen an, ohne Details zu nennen. Für den Wettkunden bedeutet das: Der Zahlungsdienst selbst steht unter staatlicher Kontrolle, die Kontrolle fand jedoch Lücken in der Umsetzung. Drei Millionen Kronen entsprechen rund 270.000 €, was für einen Zahlungsdienstleister mit mehreren hundert Millionen Transaktionsvolumen pro Jahr eine spürbare, aber keine existenzbedrohende Sanktion darstellt. Die Behörde forderte keine Lizenzbeschränkung, Zimpler bleibt in Schweden registriert und in der gesamten EU passportiert. Kein deutsches Wettportal erwähnt die Sanktion in seinen Empfehlungen. Dabei ist die Rüge öffentlich einsehbar und betrifft genau jene Prozesse, die Zahlungsdienstleister von reinen Technik-Aggregatoren unterscheiden sollen.
Wettsteuer-Vorteil bei Curaçao-Anbietern
GGL-lizenzierte Wettanbieter zahlen 5,3 % Umsatzsteuer auf jeden platzierten Wetteinsatz. Ein Kunde, der 100 € auf Quote 2,00 setzt, löst beim deutschen Buchmacher eine Steuerlast von 5,30 € aus. Diese wird nicht vom Gewinn abgezogen, sondern vom Einsatz. Verliert die Wette, hat der Anbieter trotzdem 5,30 € an den Fiskus abgeführt. Gewinnt sie, zahlt der Buchmacher 200 € aus, hat aber nur 94,70 € als echten Einsatz verbucht. Um über ein Jahr hinweg profitabel zu arbeiten, muss der Anbieter die Steuer in die Quotengestaltung einpreisen. Rechnerisch sinkt die Auszahlungsquote um 5,3 Prozentpunkte, sofern der Anbieter die Steuer vollständig weitergibt. Curaçao-lizenzierte Buchmacher wie 22Bet, Ivibet, Playzilla oder Rabona zahlen keine deutsche Wettsteuer. Sie können theoretisch denselben Markt mit höheren Quoten bedienen oder bei identischen Quoten eine höhere Marge einstreichen. In der Praxis liegen die Margen bei den meisten Offshore-Anbietern im Bereich von 6 bis 7 %, die GGL-Anbieter bei 5 bis 6 % vor Steuer, was nach Steuerbelastung auf 10 bis 11 % effektive Marge hinausläuft. Der Vorteil für den Kunden ist real, der Preis dafür ebenfalls: kein OASIS-Schutz, kein LUGAS-Limit, keine Rechtssicherheit bei Zahlungsstreitigkeiten. „Wettanbieter ohne Steuer“ ist keine Lücke im System, sondern eine Entscheidung gegen deutsches Recht.
TrueLayer-Übernahme und Verfügbarkeitsrisiko
Im Januar 2026 gab das britische Fintech TrueLayer die geplante Übernahme von Zimpler AB bekannt. TrueLayer ist auf Open-Banking-Zahlungen spezialisiert, hält in Großbritannien eine E-Geld-Lizenz und will durch die Übernahme seine Position im nordeuropäischen Markt ausbauen. Die Transaktion steht unter dem Vorbehalt der Genehmigung durch die britische Financial Conduct Authority und die schwedische Finansinspektionen. Der Genehmigungsprozess läuft Stand August 2026 noch. Sollte die Übernahme vollzogen werden, wechselt die operative Führung von Stockholm nach London, die Regulierung bleibt zunächst schwedisch, da Zimpler als eigenständige Tochter mit bestehender Lizenz weitergeführt werden soll. Für Wettkunden bedeutet das mittelfristig Unsicherheit bei Verfügbarkeit und Limits. TrueLayer hat bisher keine Präsenz im Sportwetten-Segment und könnte nach Abschluss der Übernahme die Geschäftspolitik anpassen, etwa durch Verschärfung der Compliance-Anforderungen oder Einschränkung der Zusammenarbeit mit Curaçao-lizenzierten Buchmachern. Die Finansinspektionen-Rüge von Oktober 2025 fiel mitten in die Due-Diligence-Phase, was den Zeitplan verzögert haben dürfte. Unklar bleibt, ob TrueLayer die bestehenden Zimpler-Integrationen unverändert übernimmt oder ob bestimmte Märkte oder Partnerkategorien ausgeschlossen werden. Verbindliche Aussagen gibt es nicht.
Ist Zimpler in Deutschland als Zahlungsdienst legal und wer reguliert das Unternehmen?
Zimpler AB ist in Schweden lizenziert und in Deutschland per EU-Passporting-Verfahren zugelassen. Der Dienst selbst ist legal, die Nutzung bei Buchmachern ohne GGL-Lizenz bewegt sich in einer rechtlichen Grauzone. Reguliert wird Zimpler durch die schwedische Finansinspektionen, die im Oktober 2025 ein Bußgeld wegen AML-Verstößen verhängte.
Was ändert sich durch die geplante Übernahme von Zimpler durch TrueLayer für Wettkunden?
Die Übernahme läuft noch unter Regulierungsprüfung. Sollte sie vollzogen werden, könnte TrueLayer die Compliance-Anforderungen verschärfen oder die Zusammenarbeit mit Offshore-Buchmachern einschränken. Verbindliche Informationen zu Verfügbarkeit und Limits nach der Übernahme gibt es nicht, Änderungen sind mittelfristig möglich.
Was Zimpler-Wetten über ein Jahr kosten — und wo die Grenze liegt
Ein realistisches Rechenbeispiel zeigt, wo der beworbene Vorteil endet und wo das Risiko anfängt. Angenommen, jemand setzt über zwölf Monate hinweg 1.000 € pro Monat — exakt das, was LUGAS bei GGL-lizenzierten Anbietern als Monatslimit ohne Bonitätsnachweis zulässt. Bei einem Gesamtumsatz von 12.000 € über das Jahr und einer durchschnittlichen Auszahlungsquote von 94 Prozent, wie sie im Bonusbeispiel von 22Bet zum Tragen kam, ergibt sich ein erwarteter Verlust von 720 €. Das ist die Marge, die in die Quote eingepreist ist, und die gilt bei regulierten wie bei Offshore-Anbietern gleichermaßen.
Der Wettsteuer-Vorteil der Curaçao- und MGA-Buchmacher liegt bei 5,3 Prozentpunkten auf den Umsatz. Auf 12.000 € gerechnet sind das 636 € Ersparnis, die bei deutschen GGL-Anbietern entweder als Steuer abgeführt oder in schlechtere Quoten eingepreist werden. Rein rechnerisch kompensiert dieser Vorteil die Marge beinahe vollständig: 720 € Verlust abzüglich 636 € Steuerersparnis ergibt 84 € Netto-Kosten über ein Jahr bei moderatem Einsatzverhalten. Auf den ersten Blick ein überschaubarer Betrag.
Die Grenze liegt dort, wo das LUGAS-Limit greift — oder eben nicht greift. Bei einem GGL-Anbieter hätte die Einzahlung nach 12.000 € automatisch gestoppt, bei einem Zimpler-Buchmacher ohne deutsche Lizenz existiert diese Bremse nicht. Verdoppelt sich der Jahresumsatz auf 24.000 €, verdoppelt sich auch der erwartete Verlust auf 1.440 €, während die Wettsteuer-Ersparnis auf 1.272 € steigt. Der Netto-Verlust liegt dann bei 168 €, immer noch überschaubar, aber: Der Mechanismus, der den Einsatz bei 1.000 € im Monat deckelt, fehlt vollständig. Es gibt keine Warnung, keinen OASIS-Abgleich, keine zwangsweise Pause. Wer die Kontrolle über das Einsatzvolumen verliert, verliert sie ohne Sicherheitsnetz.
Dazu kommt die Bonusfalle. Der 100-Euro-Willkommensbonus von 22Bet hat nach Rollover und Marge einen Erwartungswert von 70 €, die Differenz von 30 € ist faktisch eine Gebühr für die Boni-Teilnahme. Bei sechs der acht gelisteten Anbieter liegt der Rollover zwischen 5× und 10×, die Netto-Werte der beworbenen Boni sinken entsprechend. Wer jeden Bonus mitnimmt, zahlt diese versteckte Gebühr mehrfach. Über ein Jahr und mehrere Anbieter summiert sich das auf einen dreistelligen Betrag, der in keiner Werbung auftaucht.
Die eigentliche Kostenfrage ist eine andere: Wie viel ist die fehlende Regulierung wert, wenn sie schiefgeht? Curaçao-Lizenzen wie die von 22Bet, 20Bet und Ivibet bieten keine Einlagensicherung, keinen verbindlichen Rechtsweg innerhalb der EU und keinen Schutz durch deutsche Aufsicht. Die Rabidi-Gruppe, unter der Sportuna und historisch Rabona liefen, hatte Anfang 2025 laut Curaçao Gaming Control Board den Status „REVOKED“ — der Betrieb lief dennoch weiter, unter angepasster Struktur, ohne dass Kunden vorab informiert wurden. Wer zu diesem Zeitpunkt Guthaben dort liegen hatte, hing in der Luft. Dieses Risiko lässt sich nicht in Euro pro Jahr ausdrücken, aber es ist der eigentliche Preis für Zimpler-Komfort und Steuerersparnis.
- Zimpler bei Anbietern mit stabiler MGA-Lizenz wie Bethard nutzen, wenn Kartenzahlung im Hintergrund kein Problem ist
- Jahresumsatz im vierstelligen Bereich halten und die 5,3 Prozentpunkte Wettsteuer-Vorteil tatsächlich mitnehmen
- Bonusangebote ignorieren oder durchrechnen, bevor die Einzahlung läuft
- Curaçao-Anbieter auf aktuelle Lizenzstatus prüfen, insbesondere bei Rabidi-Gruppe und historischen Antillephone-Sublizenzen
- Sich auf unbegrenzte Einzahlungsmöglichkeiten als Vorteil verkaufen lassen, wenn LUGAS-Limits eigentlich schützen würden
- Mehr als das ehemalige LUGAS-Limit von 1.000 € pro Monat einzahlen, nur weil die Sperre fehlt
- Guthaben dauerhaft bei Anbietern ohne EU-Lizenz parken, bei denen Lizenzentzug oder Plattformwechsel jederzeit möglich sind
- Die TrueLayer-Übernahme von Zimpler als Garantie für künftige Verfügbarkeit oder Verbraucherschutz interpretieren
Zimpler-Wetten kosten auf dem Papier weniger als regulierte Alternativen, solange das Einsatzverhalten kontrolliert bleibt. Die Ersparnis ist real, aber sie funktioniert nur mit einer Disziplin, die LUGAS gesetzlich erzwingen würde. Wer diese Disziplin hat, braucht LUGAS nicht. Wer sie nicht hat, merkt es bei einem Zimpler-Anbieter zu spät.
